
Familie und Gesundheit
Mit Kindern verändern sich Haftung und Einkommensrisiko gleichzeitig. Geprüft werden die Haftung des ganzen Haushalts und die Frage, was passiert, wenn ein Verdienst länger ausfällt.
Versicherungen · Persönliche Beratung · Kerpen und Region
Versicherungslösungen für Familie, Eigentum und Unternehmen – mit persönlicher Beratung und einem sorgfältigen Vergleich von Tarifen und Leistungen.
Symbolbild (KI-generiert): Familie im Wohnbereich. Es zeigt keine Mandanten des Unternehmens und keine reale Situation.
Versicherungsbereiche
Die Übersicht zeigt, wo in einem Haushalt und in einem Betrieb Risiken entstehen. Jeder Bereich führt direkt zu den Seiten, die es dazu bereits gibt. Welcher Schutz im Einzelfall gebraucht wird, klärt das Gespräch – nicht die Übersicht.
Mit Kindern verändern sich Haftung und Einkommensrisiko gleichzeitig. Geprüft werden die Haftung des ganzen Haushalts und die Frage, was passiert, wenn ein Verdienst länger ausfällt.
Gebäude und Inhalt sind zwei getrennte Verträge für zwei Risiken. Beim Kauf und bei Anlagen wie Photovoltaik entstehen zusätzliche Bausteine.
Ein Fahrzeug ist Alltag und Haftungsrisiko zugleich. Geprüft werden Deckung, Selbstbeteiligung und der Kreis der berechtigten Fahrer.
Tierhaltung betrifft zwei unabhängige Fragen: die Haftung gegenüber Dritten und die Tierarztkosten. Beide werden getrennt geprüft.
Selbstständige, Freiberufler und Betriebe tragen Haftung, Werte und Ertragsausfall gleichzeitig. Diese drei Risiken werden einzeln durchgegangen.
Vorsorge ist eine Frage des Haushalts, nicht des Angebots. Zuerst werden die bestehenden Verträge gelesen, bevor über neue gesprochen wird.
Alle Verweise führen auf Seiten, die im Bestand vorhanden sind. Wir behaupten nicht, jedes Versicherungsprodukt oder jeden Versicherer anbieten zu können. Was in welchem Umfang gebraucht wird, ergibt sich aus dem Bedarf und wird im Gespräch begründet.
Persönliche Beratung
Ein Versicherungsvertrag trägt nur, wenn die Frage vor ihm richtig gestellt wurde. Deshalb beginnt jedes Gespräch mit Ihrer Situation – und nicht mit einem Produkt, das gerade angeboten wird.
Versicherungsvermittler sind gesetzlich verpflichtet, Wünsche und Bedürfnisse des Kunden zu erfragen, ihn zu beraten und die Gründe für jeden erteilten Rat anzugeben. Wir beginnen deshalb mit Lebenssituation, Haushalt, Eigentum, Beruf und Einkommen. Erst danach wird über Bereiche und Tarife gesprochen.
Quelle: § 61 VVG – Beratungs- und Dokumentationspflichten des Versicherungsvermittlers (Stand 23.10.2026)Sie sollen nachvollziehen können, warum ein Bereich empfohlen wird und warum ein anderer nicht. Die Beratung wird nach § 61 Absatz 1 Satz 2 VVG dokumentiert; die Aufzeichnung erhalten Sie.
Quelle: § 61 Abs. 1 Satz 2 VVG – Dokumentation der BeratungBestehende Verträge werden zuerst gelesen: Deckung, Ausschlüsse, Selbstbeteiligungen, Fristen und die Frage, ob sich mehrere Verträge überschneiden. Passt ein Vertrag, bleibt er. Ein Wechsel wird nur empfohlen, wenn er sachlich begründet ist und die Kündigungsfrist beachtet wird.
Nach dem Abschluss endet die Arbeit nicht. Fristen, Anpassungen bei Umzug, Zukauf oder veränderter Familiensituation und die Begleitung im Schadenfall laufen über dieselbe Ansprechperson.
Unser Unternehmen sitzt in Kerpen. Wir behaupten keine Büros in anderen Städten: Die Beratung findet telefonisch, per Video oder nach Vereinbarung am Unternehmenssitz statt. Anfragen aus Köln, Düren und Aachen erreichen uns auf denselben Wegen. Die Ortsnamen beschreiben die Erreichbarkeit, nicht weitere Standorte.
Unternehmenssitz: Dürenerstr. 373, 50171 Kerpen. Termine nach Vereinbarung.
Beratung telefonisch oder per Video, Termin am Unternehmenssitz nach Vereinbarung. Kein Büro in Köln.
Beratung telefonisch oder per Video, Termin am Unternehmenssitz nach Vereinbarung. Kein Büro in Düren.
Beratung telefonisch oder per Video, Termin am Unternehmenssitz nach Vereinbarung. Kein Büro in Aachen.
Absicherungsbereiche
Die folgenden Bereiche decken die Situationen ab, die in privaten Haushalten und kleinen Betrieben regelmäßig auftreten. Sie sind eine Prüfliste, keine Empfehlung: Was gebraucht wird, ergibt sich aus dem Bedarf – und was bereits abgedeckt ist, wird nicht doppelt abgeschlossen.
Gebäude, Haushalt und Sonderrisiken am Eigentum. Beim Kauf und bei Anlagen wie Photovoltaik entstehen eigene Bausteine, die getrennt geprüft werden.
Haftung trifft jeden Haushalt. Geprüft werden Deckungssumme, Ausschlüsse und die Frage, ob Tiere oder Fahrzeuge mitversichert sind.
Das Einkommen trägt alle laufenden Verpflichtungen. Geprüft wird, was passiert, wenn es für längere Zeit ausfällt – und welche Rolle die Krankenversicherung dabei spielt.
Vorsorge ist eine Frage des Haushalts, nicht des Angebots. Bestehende Verträge werden geprüft, bevor neue entstehen.
Wer berät, plant oder baut, haftet persönlich. Betriebliche und digitale Risiken werden getrennt von den privaten Verträgen betrachtet.
Tierhaltung betrifft Haftung und Tierarztkosten. Beide Bereiche sind voneinander unabhängig und werden einzeln geprüft.
Wo mehrere Sparten zusammenhängen, führt der Weg über die vorhandenen Übersichtsseiten statt über einzelne Verträge.
Alle Verweise führen auf Seiten, die im Bestand vorhanden sind. Wir behaupten nicht, jedes Versicherungsprodukt oder jeden Versicherer anbieten zu können: Wir arbeiten mit Versicherern zusammen, die zum festgestellten Bedarf passen. Welche das im Einzelfall sind, legen wir offen, bevor ein Vertrag zustande kommt. Aussagen über Einsparungen gegenüber bestehenden Verträgen treffen wir nicht.
Nächster Schritt
Die Prüfliste der Bereiche ersetzt keine Prüfung Ihrer Verträge. Wir sehen Deckung, Ausschlüsse, Selbstbeteiligungen und Fristen durch und benennen, welche Bereiche schon abgedeckt sind und wo eine Lücke bleibt.
Die Anfrage ist kostenfrei und unverbindlich. Passt ein bestehender Vertrag, bleibt er – ein Wechsel wird nur empfohlen, wenn er sachlich begründet ist.
Bedarfsprüfung
Die Lebenssituation bestimmt die Reihenfolge der Prüfung. Die Listen sind Gesprächspunkte – keine Empfehlung, alles davon abzuschließen.
Mit Kindern ändern sich Haftung, Einkommensrisiko und die Frage der Krankenversicherung gleichzeitig.
Mit dem Eigentum entstehen Gebäude-, Haushalts- und Sonderrisiken, die vom Darlehen selbst unabhängig sind.
Wer berät, plant oder baut, haftet persönlich für Fehler – und trägt den eigenen Ausfall selbst.
Bei vermietetem Eigentum kommen rechtliche Auseinandersetzungen und Instandhaltung hinzu.
Im letzten Drittel des Berufslebens geht es um Rentenlücke, Beiträge und die Frage, welche Verträge bleiben.
Bedarfsanalyse
Umzug, Kind, Eigentum, Selbstständigkeit oder Ruhestand verändern die Risiken eines Haushalts. Deshalb ist der Bedarf keine einmalige Frage, sondern eine, die sich mit dem Alltag ändert.
Symbolbild (KI-generiert): Alltag im Eingangsbereich. Es zeigt keine Mandanten des Unternehmens und keine reale Situation.
Eigentum und Finanzierung
Kauf oder Bau einer Immobilie verändern die Risikolage eines Haushalts. Vier Punkte gehören deshalb in dieselbe Betrachtung wie die Finanzierung: Sie sind getrennt zu prüfen, aber sie hängen zusammen.
Über die Laufzeit eines Immobiliar-Darlehens besteht eine Restschuld. Fällt der Verdienst weg, aus dem die Rate gezahlt wird, trifft das den Haushalt unabhängig davon, wie das Objekt bewertet ist. Ob und in welcher Höhe dafür vorgesorgt werden soll, entscheidet der Haushalt – besprochen wird es im selben Gespräch wie die Finanzierung.
Die Wohngebäudeversicherung betrifft das Gebäude, die Hausratversicherung den Inhalt: zwei Verträge für zwei Risiken. Elementarschäden sind in Deutschland ein gesonderter Einschluss und nicht automatisch enthalten. Für Anlagen wie Photovoltaik kommen eigene Bausteine hinzu.
Schäden gegenüber Dritten können jeden Haushalt treffen – als Eigentümer, Mieter, Tierhalter oder Fahrzeughalter. Die Haftung für Schäden, die man einem anderen zufügt, folgt aus § 823 BGB, die Haftung des Tierhalters aus § 833 BGB. Eine Privathaftpflicht deckt diese Fälle im vereinbarten Umfang ab.
Quelle: § 823 BGB – Schadensersatzpflicht; § 833 BGB – Haftung des Tierhalters (Stand 23.10.2026)Ob eine Rate dauerhaft zu tragen ist, hängt vom Einkommen und den weiteren Verpflichtungen des Haushalts ab; darauf stützt sich die Kreditwürdigkeitsprüfung. Eine Absicherung des Einkommens ersetzt keine Tragfähigkeit – sie kann aber dazu beitragen, dass eine Rate auch in einer schwierigen Phase bedient werden kann.
Quelle: § 505b BGB – Kreditwürdigkeitsprüfung bei Immobiliar-Verbraucherdarlehen
Kostenfreier Kundenservice
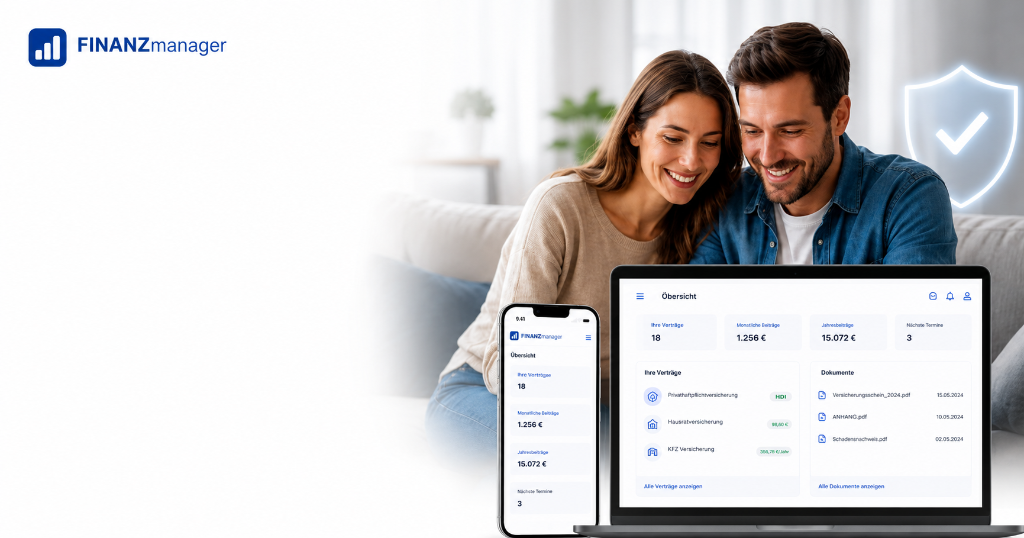
Mit dem kostenfreien Finanzmanager von HypoFin24 behalten Sie Ihre Verträge im Blick – Versicherungen, Investment und Finanzierung an einer Stelle – und bleiben mit uns in Verbindung. Die Nutzung ist für Sie kostenfrei; für die Vermittlung eines Vertrags gilt weiterhin die Courtage des Versicherers.
Kostenfreie Verwaltung
Der Finanzmanager ist für Sie kostenfrei. Es entsteht kein Abonnement und keine gesonderte Gebühr.
Übersicht der Verträge
Bestehende Versicherungen lassen sich an einer Stelle verwalten, statt in Ordnern, Dateien und E-Mails.
Check-up für den Bedarf
Im Check-up wird der tatsächliche Bedarf ermittelt – mit dem Ziel, nur die Verträge zu behalten, die wirklich gebraucht werden.
Kurze Wege zu uns
Anliegen rund um Ihre Verträge laufen digital über den Finanzmanager – oder wie bisher telefonisch und im persönlichen Gespräch.
App für iPhone und Android
Der Finanzmanager steht zusätzlich als App für iPhone und Android bereit. Diese Vorschauseite verlinkt die App nicht; die Anwendung selbst stammt vom Anbieter des Finanzmanagers.
Schadenmeldung
Schäden melden Sie über den bestehenden Meldeweg des Unternehmens; den Vorgang begleiten wir persönlich.
Zum bestehenden SchadenwegDie Registrierung läuft über die bestehende Anwendung des Unternehmens. Diese Vorschauseite richtet keine neue Anwendung, keine Schnittstelle und kein zweites Formular ein.
Angaben zum Funktionsumfang: Registrierungsseite des Anbieters (meine-finanzen.digital) und bestehende Übersichtsseite des Unternehmens, geprüft am 23.10.2026. Nicht bestätigt und daher nicht genannt: ein eigener Dokumentenbereich und eine Schadenmeldung innerhalb der Anwendung.
Persönlicher Ansprechpartner
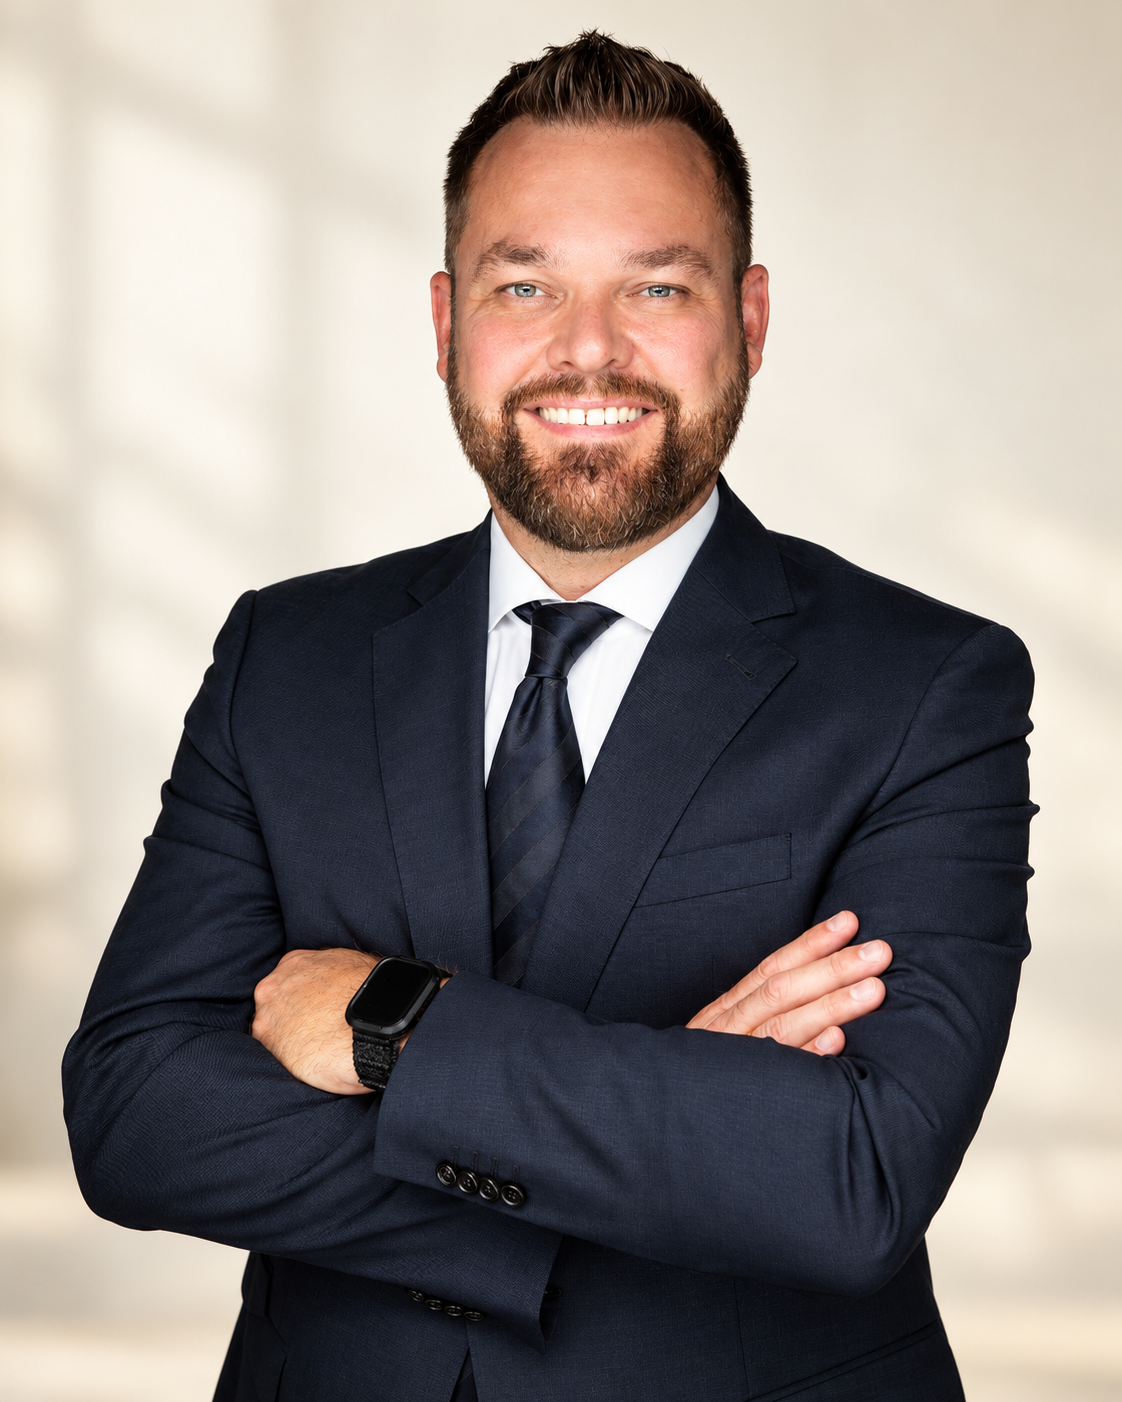
Bei HypoFin24 stehen Ihre persönlichen Ziele im Mittelpunkt. Torben Affelski begleitet Sie bei Ihren Versicherungsfragen individuell, verständlich und mit einem Blick für das Wesentliche – von der Bedarfsanalyse bis zur Betreuung im Schadenfall.
Sie erreichen uns direkt unter 02275 – 20 39 018.
Häufige Fragen
Die Antworten nennen Grundlagen und Grenzen einer allgemeinen Auskunft. Eine Zusage zu Leistungen, Beiträgen oder Regulierungen kann daraus nicht entstehen.
Als Versicherungsmakler gemäß § 34d GewO. Wir sind nicht verpflichtet, ausschließlich für bestimmte Versicherungsunternehmen tätig zu werden, und beraten auf Grundlage einer eigenen Analyse. Unsere Pflichten als Vermittler ergeben sich aus § 61 VVG: Bedarf erfragen, beraten, die Gründe für den Rat angeben und die Beratung dokumentieren.
Quelle: § 34d GewO – Erlaubnis als Versicherungsvermittler; § 61 VVG – Beratungs- und Dokumentationspflichten (Stand 23.10.2026)Nein, und das behaupten wir auch nicht. Wir arbeiten mit Versicherern zusammen, die zum festgestellten Bedarf passen. Welche das im Einzelfall sind, legen wir offen, bevor ein Vertrag zustande kommt – zusammen mit der Vergütung, die wir für die Vermittlung erhalten.
Im Gespräch gehen wir Ihre Situation durch: Haushalt, Eigentum, Beruf, Einkommen und bestehende Verträge. Danach steht fest, welche Bereiche zu prüfen sind und welche Risiken bereits abgedeckt sind. Das Gespräch ersetzt keine Rechts- oder Steuerberatung.
Nein. Wir lesen die bestehenden Verträge zuerst und prüfen Deckung, Ausschlüsse, Selbstbeteiligungen, Fristen und Überschneidungen. Passt ein Vertrag, bleibt er. Ein Wechsel wird nur empfohlen, wenn er sachlich begründet ist.
Für die erfolgreiche Vermittlung eines Versicherungsvertrags erhalten wir eine Provision (Courtage) des jeweiligen Versicherers. Sie ist im Versicherungsbeitrag enthalten und wird nicht gesondert erhoben. Art und Höhe der Vergütung teilen wir auf Wunsch vor Abschluss mit.
Quelle: Erstinformation der Hypofin24 OHG nach § 15 VersVermV (Stand Mai 2026)Hilfreich sind bestehende Policen mit Nachträgen, Beitragsrechnungen der letzten Jahre, bei Eigentum die Objektunterlagen, bei Selbstständigkeit die letzten Jahresabschlüsse oder Einnahmen-Überschuss-Rechnungen und bei einem Finanzierungswunsch die Angaben aus der Selbstauskunft. Fehlende Unterlagen klären wir im Gespräch.
Sie melden den Schaden über den bestehenden Weg. Wir nehmen den Sachverhalt auf, fordern die Unterlagen an, die der Versicherer benötigt, und begleiten die Bearbeitung. Ansprüche, die der Versicherer erfüllt, gehen nach § 86 VVG auf ihn über – deshalb ist eine vollständige Schilderung wichtig. Eine Zusage zur Regulierung kann nur der Versicherer geben.
Quelle: § 86 VVG – Übergang von Ersatzansprüchen (Stand 23.10.2026)Weil die Rate über die Laufzeit aus dem Einkommen gezahlt wird und bis zum Ende eine Restschuld besteht. Gebäude- und Inhaltsrisiken sind davon getrennt zu prüfen. Wir betrachten beides zusammen, damit die Finanzierung nicht an einem Risiko hängt, das nie besprochen wurde.
Kontakt
Am Anfang steht keine Police, sondern Ihre Situation. Ob Sie eine Bedarfsanalyse wünschen, bestehende Verträge prüfen lassen oder einen Schaden melden wollen: Die Wege dafür sind vorhanden und führen zu derselben Ansprechperson.
Anfrage und Terminbuchung sind bestehende Funktionen des Unternehmensauftritts; es werden keine zusätzlichen Formulare verwendet. Die Anfrage trägt den Bezug zur Versicherungsübersicht.
Alle Verweise führen auf Seiten dieser geschützten Vorschau. Die Versicherungsübersicht ist der Einstieg; die weiteren Seiten behandeln einzelne Bereiche und Orte.