
Einkommensschutz
Berufsunfähigkeitsversicherung
Ihr Einkommen absichern – bevor es zu spät ist.
Symbolbild zur Veranschaulichung.
Über diese Versicherung
Ihr Einkommen absichern – bevor es zu spät ist.
Jeder vierte Arbeitnehmer in Deutschland wird im Laufe seines Berufslebens berufsunfähig – durch Krankheit, Unfall oder psychische Erschöpfung. Die staatliche Absicherung reicht dabei bei weitem nicht aus. Wir finden für Sie die BU-Versicherung, die im Ernstfall wirklich leistet.
Zusammenarbeit
Was wir für Sie tun
BU-Analyse & Tarifvergleich
Nachversicherungsgarantien prüfen
Abstrakte Verweisung ausschließen
Bestehende Verträge analysieren
Gesundheitsprüfung optimieren
Fachliche Einordnung
Warum Berufsunfähigkeitsversicherung unverzichtbar ist
Die Statistik ist erschreckend: Jeder vierte Arbeitnehmer in Deutschland wird im Laufe seines Berufslebens berufsunfähig – nicht nur durch Unfälle, sondern hauptsächlich durch Krankheiten und psychische Belastungen.
Die staatliche Absicherung (Erwerbsminderungsrente) leistet nur ca. 30–40% des letzten Nettoeinkommens – und das nur, wenn Sie nachweisen können, dass Sie weniger als 3 Stunden täglich arbeiten können. Für viele Betroffene ist das Ergebnis: finanzielle Ruine.
Die BU-Versicherung verhindert das. Sie zahlt monatlich einen vereinbarten Rentenbetrag, ohne dass Sie ein neues Einkommen nachweisen müssen. Das ist Existenzsicherung für den Ernstfall.
Fachliche Einordnung
Wer braucht BU-Schutz?
Grundsätzlich: Jeder, dessen Einkommen für den Lebensstil notwendig ist. Speziell wichtig für: • Führungskräfte und Manager • Ärzte, Zahnärzte und andere hochspezialisierte Berufe • Handwerker und Techniker • Creatives und Designer • Eltern mit Alleinverdiener-Situation • Selbstständige (durch BUZ – Berufsunfähigkeitszusatz möglich)
Auch „sichere" Bürojobs sind nicht immun gegen BU – psychische Erkrankungen sind längst der Hauptgrund, nicht Unfälle.
Fachliche Einordnung
Die wichtigsten Klauseln verstehen
Bei BU-Verträgen gibt es kritische Unterschiede: • Abstrakte Verweisung: Viele Versicherer zahlen nicht, wenn Sie theoretisch einen anderen Beruf ausüben könnten – auch wenn Sie ihn nie ausgeübt haben. WICHTIG: Diese Klausel sollte ausgeschlossen sein. • Berufsdefinition: Wird Ihr genaues Tätigkeitsfeld definiert? Oder nur allgemein "kaufmännische Angestellte"? • Nachversicherungsgarantie: Kann ich die Rentensumme später erhöhen (z.B. bei Gehaltserhöhung) – ohne neue Gesundheitsprüfung? • Rückwärtsdeckung: Werden auch Schäden versichert, die schon vorher entstanden sind? • Karenzzeit: Wird die BU-Rente ab dem ersten Tag gezahlt oder erst nach 6–12 Monaten?
Wir prüfen diese Punkte bei jedem Vertrag gründlich.
Fachliche Einordnung
Was Sie über Gesundheitsfragen wissen sollten
Die Gesundheitsprüfung ist die kritischste Phase bei BU-Abschluss. Versicherer lehnen ab oder schließen Risiken aus, wenn: • Rückenschmerzen oder Bandscheibenschäden vorliegen • Psychische Vorerkrankungen bekannt sind • Bluthochdruck oder andere chronische Erkrankungen existieren • Übergewicht stark ausgeprägt ist
WICHTIG: Auch mit Vorerkrankungen gibt es Lösungen. Manche Versicherer akzeptieren Risiken, die andere ablehnen. Wir kennen diese Unterschiede und optimieren Ihre Chancen auf Annahme – oder auf bessere Konditionen.
Fachliche Einordnung
Bestehende BU-Verträge optimieren
Viele Menschen haben bereits eine BU-Versicherung, wissen aber nicht, ob sie optimal ist: • Ist die Rentenhöhe noch ausreichend? (Inflation berücksichtigt?) • Gibt es Nachversicherungsgarantien – und werden diese genutzt? • Sind all meine Einkommensquellen abgedeckt? • Wie steht es um die Risikoprüfung bei einem Wechsel heute?
Wir prüfen regelmäßig, ob Ihr bestehender Vertrag noch passt – und ob eine Ergänzung oder ein Upgrade sinnvoll ist.
FAQ
Häufige Fragen
Einige Versicherer zahlen nicht, wenn Sie theoretisch einen anderen Beruf ausüben könnten – auch wenn Sie ihn nie ausgeübt haben. Wir achten darauf, dass Ihr Vertrag diesen Klausel ausschließt.
So früh wie möglich – idealerweise in jungen Jahren, wenn Sie gesund sind. Vorerkrankungen können zu Ausschlüssen oder Ablehnung führen. Je früher, desto günstiger die Prämie.
Auch dann gibt es Lösungen. Wir kennen die Risikoprüfungspraktiken der Versicherer und finden Anbieter, die Ihren Fall fair bewerten.
Persönlicher Ansprechpartner
Ihre Absicherung. Ihr Ansprechpartner.
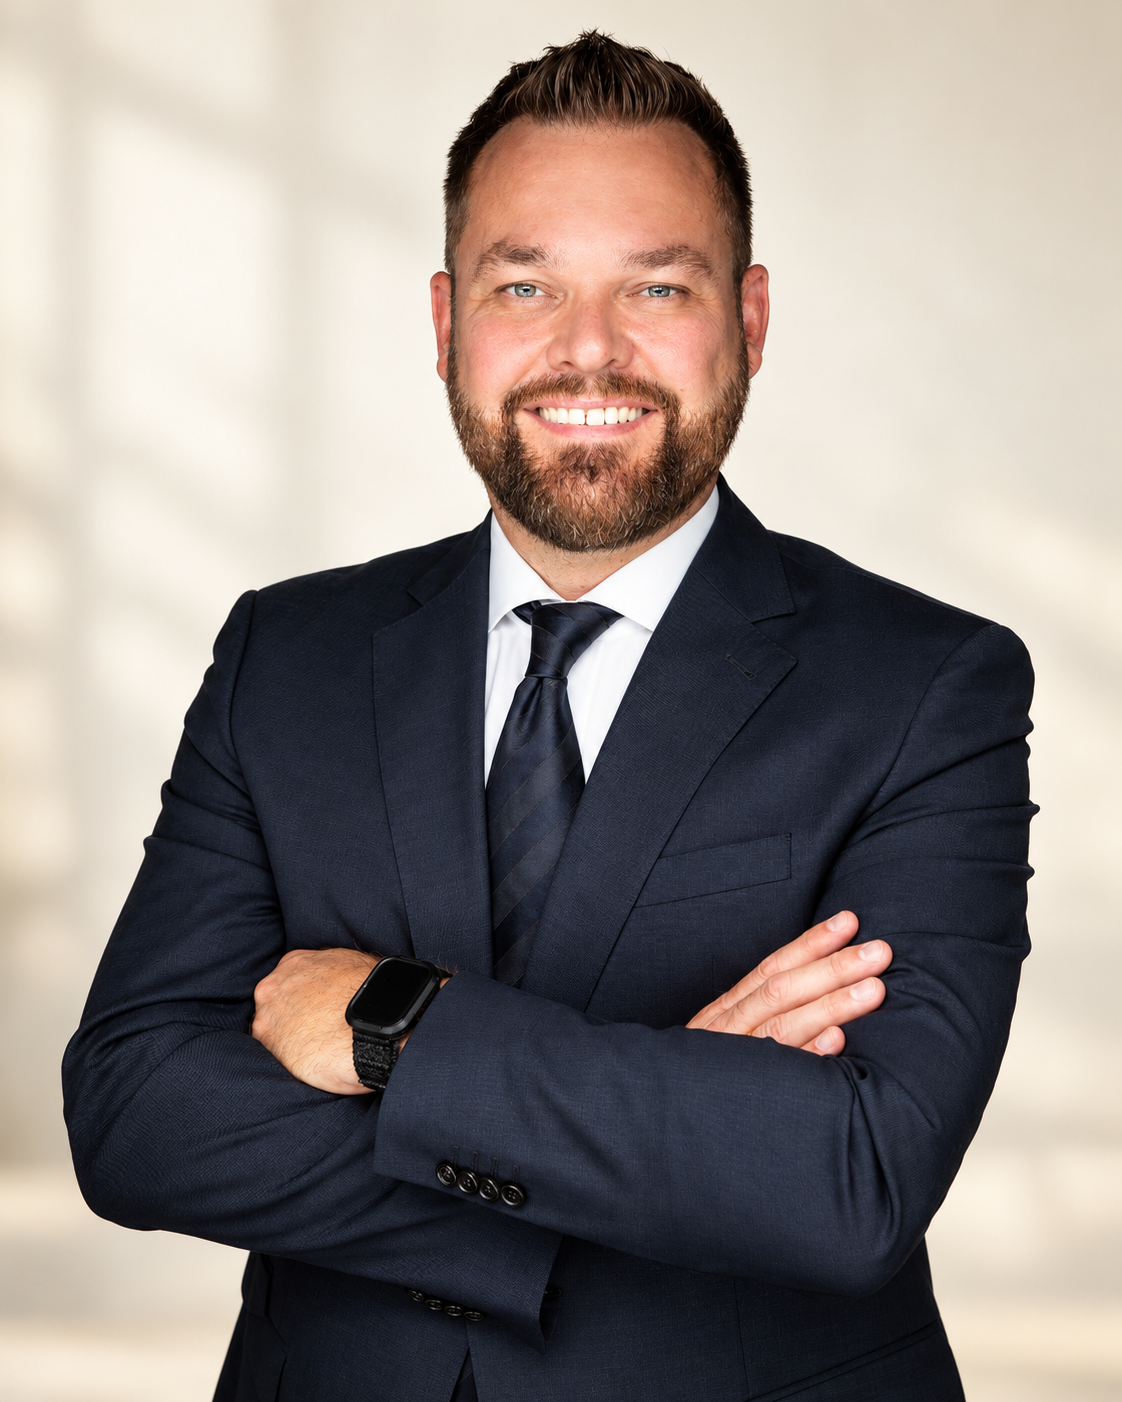
Torben Affelski begleitet Sie bei Fragen zur Berufsunfähigkeitsversicherung – von der Einordnung Ihres Bedarfs bis zur Klärung, welche Leistungen ein Tarif enthält.
- Haftungsstatus Makler: Ihrem Interesse verpflichtet, nicht einem Versicherer
- Beratung nach § 61 VVG auf Grundlage Ihrer Angaben nach § 60 VVG – dokumentiert
- Ein Ansprechpartner für Versicherungen und Finanzierung
Sie erreichen uns direkt unter 02275 – 20 39 018.
Vertragsanalyse
Bestehenden Vertrag prüfen lassen.
Kostenlose Vertragsanalyse
Vollständige Überprüfung Ihres bestehenden Vertrags – unverbindlich.
Kontakt
Der nächste Schritt ist ein Gespräch.
Am Anfang steht keine Police, sondern Ihre Situation. Wir klären zuerst, ob diese Absicherung in Ihrem Fall überhaupt gebraucht wird – und wenn ja, in welchem Umfang. Anfrage und Terminbuchung laufen über die bestehenden Wege des Unternehmensauftritts.
- Telefon
- 02275 – 20 39 018
- info@hypofin24.de
Die Anfrage läuft über die bestehenden Anfrage- und Terminfunktionen des Unternehmensauftritts und trägt den Bezug zu dieser Versicherung.
Verwandte Seiten
Verweise innerhalb des Versicherungsbereichs führen auf bestehende Adressen.