
Haushalt
Hausratversicherung
Einbruch, Feuer, Wasser – richtig abgesichert.
Symbolbild zur Veranschaulichung.
Über diese Versicherung
Einbruch, Feuer, Wasser – richtig abgesichert.
Die Hausratversicherung schützt Ihr Hab und Gut – von der Einrichtung bis zu Elektronik und Wertsachen. Viele Verträge sind jedoch nicht an gestiegene Werte angepasst oder haben zu niedrige Deckungssummen. Wir prüfen Ihren Schutz und schließen Lücken.
Zusammenarbeit
Was wir für Sie tun
Deckungssumme aktualisieren
Fahrraddiebstahl einschließen
Glasversicherung prüfen
Wertsachen korrekt absichern
Kombiangebote mit Haftpflicht
Fachliche Einordnung
Hausratversicherung – Schutz für Hab und Gut
Einbruch, Feuer, Wasser – wenn solche Ereignisse passieren, ist schneller Totalverlust möglich. TV, Computer, Möbel, Kleidung, Schmuck: alles ist weg.
Die Hausratversicherung ist die finanzielle Rettung im Ernstfall. Sie ersetzt den Wiederbeschaffungswert – nicht den Zeitwert. Das ist ein großer Unterschied.
Das Problem: Viele Verträge sind zu niedrig dimensioniert oder haben veraltete Deckungssummen. Preis und Leistung stimmen oft nicht überein.
Fachliche Einordnung
Die richtige Deckungssumme berechnen
Faustformel: 650–800 € pro m² Wohnfläche.
Für ein 100 m² Apartment: 65.000–80.000 € Für ein 150 m² Haus: 97.500–120.000 €
Aber das ist nur der Anhaltspunkt. Die genaue Berechnung berücksichtigt: • Möbel und Einrichtung (wie wertig?) • Elektronik und Geräte • Wertsachen und Schmuck • Sammlungen (Bücher, Kunst, etc.) • Fahrräder und Sportequipment
Wir helfen Ihnen, den realen Wert zu kalkulieren – ohne zu über- oder unterfnversichern.
Fachliche Einordnung
Was viele vergessen: Wertsachen und Spezialrisiken
Standard-Hausratversicherungen haben Grenzen bei wertvollen Gegenständen: • Schmuck: oft nur bis 5.000–10.000 € versichert • Bargeld: meist maximal 500–1.000 € • Kunstobjekte: spezialisierte Versicherung nötig • Fahrräder: nur bis 500–1.000 € (bei hochwertigen Bikes zu wenig!)
WICHTIG: Wertsachen können durch Zusatzversicherungen abgedeckt werden – ohne den Grundtarif zu überdimensionieren.
Fachliche Einordnung
Besondere Situationen absichern
Gängige Fallstricke: • Fahrraddiebstahl: Nicht immer automatisch enthalten – muss oft zusätzlich gebucht werden • Überschwemmung/Hochwasser: Nicht in Standard-Policen enthalten • Glas und Fenster: Können separat versichert werden • Wertsachen außer Haus: Reiseversicherung oft sinnvoll • Einbruchdiebstahl ohne Einbruchszeichen: Viele Versicherer zahlen nicht – gute Verträge zahlen trotzdem
Wir prüfen, welche Zusatzbausteine für Ihre Situation wirklich sinnvoll sind.
Fachliche Einordnung
Beim Umzug: Hausratversicherung anpassen
Viele vergessen: Die Hausratversicherung ist an die Adresse gebunden. Bei Umzug muss sofort aktualisiert werden.
Der neue Wohnort kann andere Risiken haben: • Höhere Einbruchquoten in der Region? • Elementarschadenrisiko höher? (Nähe zu Gewässer?) • Größere oder kleinere Wohnfläche? • Höhere oder niedrigere Beitragssätze je Postleitzahl?
Wir helfen bei der Anpassung und schauen, ob Sie beim Wechsel sparen können.
FAQ
Häufige Fragen
Als Faustregel gilt: 650–800 € pro m² Wohnfläche. Wir berechnen gemeinsam mit Ihnen den tatsächlichen Wiederbeschaffungswert.
Nicht immer – Fahrraddiebstahl ist oft nur als Zusatzbaustein enthalten, nicht in der Standardpolice.
Beim Umzug sollten Sie Ihren Vertrag aktualisieren. Wir helfen dabei und prüfen, ob der bestehende Vertrag noch passt.
Persönlicher Ansprechpartner
Ihre Absicherung. Ihr Ansprechpartner.
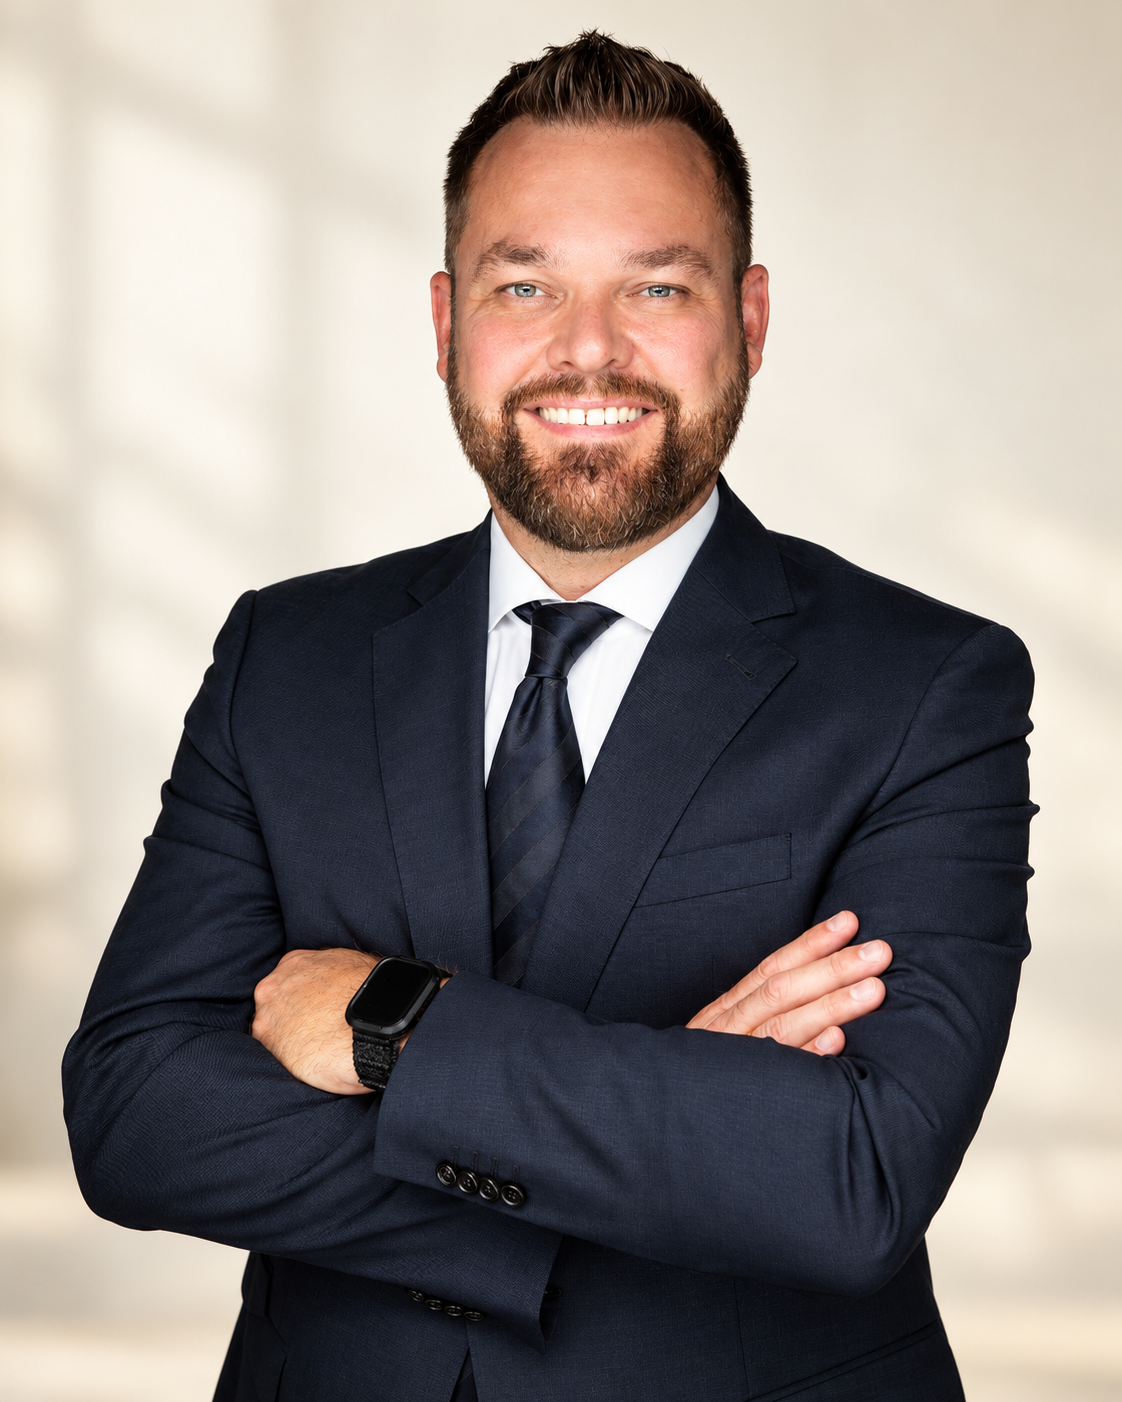
Torben Affelski begleitet Sie bei Fragen zur Hausratversicherung – von der Einordnung Ihres Bedarfs bis zur Klärung, welche Leistungen ein Tarif enthält.
- Haftungsstatus Makler: Ihrem Interesse verpflichtet, nicht einem Versicherer
- Beratung nach § 61 VVG auf Grundlage Ihrer Angaben nach § 60 VVG – dokumentiert
- Ein Ansprechpartner für Versicherungen und Finanzierung
Sie erreichen uns direkt unter 02275 – 20 39 018.
Vertragsanalyse
Bestehenden Vertrag prüfen lassen.
Kostenlose Vertragsanalyse
Vollständige Überprüfung Ihres bestehenden Vertrags – unverbindlich.
Kontakt
Der nächste Schritt ist ein Gespräch.
Am Anfang steht keine Police, sondern Ihre Situation. Wir klären zuerst, ob diese Absicherung in Ihrem Fall überhaupt gebraucht wird – und wenn ja, in welchem Umfang. Anfrage und Terminbuchung laufen über die bestehenden Wege des Unternehmensauftritts.
- Telefon
- 02275 – 20 39 018
- info@hypofin24.de
Die Anfrage läuft über die bestehenden Anfrage- und Terminfunktionen des Unternehmensauftritts und trägt den Bezug zu dieser Versicherung.
Verwandte Seiten
Verweise innerhalb des Versicherungsbereichs führen auf bestehende Adressen.