
Kerpen · Rhein-Erft-Kreis · Unternehmenssitz der Hypofin24 OHG
Baufinanzierung in Kerpen: Beratung dort, wo das Unternehmen zu Hause ist.
Die Hypofin24 OHG hat ihren Sitz in Kerpen, Dürenerstr. 373. Beratung findet persönlich statt – nach Vereinbarung am Unternehmenssitz, telefonisch oder per Video. Damit ist ein Gespräch auch dann möglich, wenn Kauf oder Bau bereits im Gang sind.
Sitz und Wege
- Unternehmenssitz
- Dürenerstr. 373, 50171 Kerpen
- Kreis
- Rhein-Erft-Kreis
- Beratung
- nach Vereinbarung, telefonisch oder per Video
- Vermittlung
- Immobiliardarlehensvermittlung gemäß § 34i GewO
- Ansprechpartner
- Torben Affelski
Angaben aus dem Unternehmensbestand. Ob und in welchem Umfang ein Termin am Unternehmenssitz stattfindet, wird vorab vereinbart; das gilt auch für Termine außerhalb von Kerpen.
- Unternehmenssitz Kerpen
- Rhein-Erft-Kreis
- Kauf, Neubau, Modernisierung
- Persönlicher Ansprechpartner
Symbolbild (KI-generiert) zur Veranschaulichung einer Wohnstraße. Es zeigt keine konkrete Straße in Kerpen und trifft keine Aussage über Preise oder Lagen.
Regionale Einordnung
Was in Kerpen anders gerechnet wird als in der Großstadt.
Nicht die Postleitzahl entscheidet über die Finanzierung, sondern der Gesamtbedarf. In Kerpen kommen vier Punkte hinzu, die in der Rechnung sichtbar werden müssen.
Der Sitz liegt in Kerpen
Die Hypofin24 OHG ist in Kerpen ansässig und verfügt über die Erlaubnis zur Immobiliardarlehensvermittlung gemäß § 34i GewO. Wer in Kerpen kauft oder baut, kann die Beratung ohne Fahrt in eine andere Stadt führen.
Quelle: Unternehmensangaben der Hypofin24 OHG (Impressum); § 34i GewO – Erlaubnispflicht der ImmobiliardarlehensvermittlungBauen heißt hier oft: erst erschließen
Rund um Kerpen entsteht Wohnraum auch auf neu ausgewiesenem Bauland. Bei einem solchen Grundstück wird zuerst der Erschließungsstand geprüft, denn Erschließungsbeiträge nach § 127 BauGB oder ein Umlegungsverfahren nach § 45 ff. BauGB können den Bedarf erhöhen, bevor der erste Stein gesetzt ist.
Quelle: § 127 BauGB – Erhebung des Erschließungsbeitrags; § 45 ff. BauGB – UmlegungKauf im Bestand bringt meist einen Sanierungsanteil mit
Viele Objekte im Rhein-Erft-Kreis stammen aus den Baujahren der 1960er bis 1990er Jahre. Ein Modernisierungsanteil ist deshalb kein Ausnahmefall: Er wird getrennt von Kaufpreis und Nebenkosten gerechnet, und es wird unterschieden, was sofort nötig ist und was später folgen kann.
Pendeln gehört in die Haushaltsrechnung
Wer in Köln oder im Rhein-Erft-Kreis arbeitet, hat Fahrtkosten und Zeitaufwand. Beides wirkt auf die tragbare Rate. Einkommen, Verpflichtungen und weitere Umstände stehen deshalb am Anfang der Prüfung – ein allgemeiner Grenzwert für die Belastung besteht nicht.
Quelle: § 505b BGB – Kreditwürdigkeitsprüfung bei Immobiliar-Verbraucherdarlehen
Ablauf der Beratung
Von der ersten Anfrage bis zur Auszahlung.
Die Reihenfolge ist bei jedem Vorhaben ähnlich. Unterschiedlich ist, welche Unterlagen zuerst gebraucht werden – beim Bestandskauf andere als beim Neubau.
- 01
Erstgespräch nach Vereinbarung
Am Unternehmenssitz, telefonisch oder per Video. Wir klären Vorhaben, Zeitrahmen und die Unterlagen, die Sie beibringen können.
- 02
Unterlagen und Haushaltsrechnung
Einkommensnachweise, Eigenkapital und bestehende Verpflichtungen. Aus der Aufstellung ergibt sich die tragbare Rate – nicht aus dem Kaufpreis.
- 03
Objekt und Wert
Beim Bestand: Exposé, Grundbuchauszug, Teilungserklärung oder Baubeschreibung. Beim Neubau: Grundstücksunterlagen, Bauplanung, Zahlungsplan. Daraus entsteht der Gesamtbedarf.
- 04
Vergleich der Darlehensgeber
Angebote werden nur bei gleicher Restschuld, gleicher Tilgung und gleicher Zinsbindung gegenübergestellt. Andernfalls vergleicht man nicht Konditionen, sondern verschiedene Darlehen.
- 05
Angebot und Entscheidung
Vor der Unterschrift erläutern wir Sollzins, Effektivzins, Nebenkosten, Sondertilgungsrecht, Bereitstellungszinsen und die bereitstellungsfreie Zeit.
- 06
Auszahlung und Betreuung
Beim Neubau entlang der Baufortschritte, beim Bestand bis zum Notartermin. Nach der Auszahlung bleiben wir für Umschuldung, Sondertilgung und Anschlussfinanzierung ansprechbar.
Beispielrechnung
Vom Kaufpreis zum Darlehen: der Gesamtbedarf.
Ein Kaufpreis ist nicht der Finanzierungsbedarf. Das Beispiel rechnet die Positionen zusammen, die bei einem Kauf im Rhein-Erft-Kreis entstehen – mit offengelegten Rechengrößen.
Vom Kaufpreis zum Darlehen: der Gesamtbedarf.
- Kaufpreis (Rechengröße)
- 300.000 €
- Grunderwerbsteuer Nordrhein-Westfalen, 6,5 Prozent
- 19.500 €
- Notar- und Grundbuchkosten (Rechengröße, rund 2 Prozent)
- 6.000 €
- Maklerprovision, auf den Käufer entfallender Anteil
- im Beispiel 0 € – nur wenn eine Provision vereinbart ist
- Gesamtbedarf im Beispiel
- 325.500 €
- Eigenkapital (Rechengröße)
- 25.500 €
- Darlehen
- 300.000 €
- Monatsrate im Rechenrahmen (3,6 Prozent Sollzins, 2,0 Prozent Anfangstilgung)
- 1.400,00 €
- davon Zins im ersten Monat
- 900,00 €
- davon Tilgung im ersten Monat
- 500,00 €
Rechenweg: 300.000 € × 6,5 % = 19.500 €; 300.000 € × 2 % = 6.000 €; Summe 325.500 €. Nach Abzug des Eigenkapitals von 25.500 € verbleibt ein Darlehen von 300.000 €. Die Rate ergibt sich aus 3,6 Prozent Sollzins und 2,0 Prozent Anfangstilgung: 300.000 € × 5,6 % ÷ 12 = 1.400,00 €, davon 900,00 € Zins und 500,00 € Tilgung im ersten Monat. Kaufpreis, Eigenkapital und der Ansatz für Notar und Grundbuch sind Rechengrößen und keine Preisangabe für Kerpen.
Werden die Nebenkosten aus Eigenkapital bezahlt, bleibt das Darlehen auf der Höhe des Kaufpreises. Werden sie mitfinanziert, steigt der Beleihungsauslauf – das Verhältnis der Darlehenssumme zum Wert der Immobilie. Diese Entscheidung wirkt bis zum Ende der Laufzeit.
Unterlagen
Was wir zuerst brauchen.
Die Reihenfolge der Anfrage folgt dem Gesamtbedarf: Einkommen und Eigenkapital zuerst, Objekt danach. So ist die Finanzierungslücke bekannt, bevor über Objekte gesprochen wird.
| Unterlage | Wozu sie gebraucht wird |
|---|---|
| Einkommensnachweise der letzten drei Monate; bei Selbstständigkeit Jahresabschlüsse | Tragbarkeit und Kreditwürdigkeitsprüfung |
| Nachweis über Eigenkapital: Kontoauszüge, Bausparvertrag, Schenkungsnachweis | Finanzierungslücke und Kaufnebenkosten |
| Objektunterlagen: Exposé, Grundriss, Baubeschreibung oder Kaufvertragsentwurf | Bewertung und Beleihungswert |
| Bei Eigentumswohnung: Teilungserklärung, Wirtschaftsplan, Jahresabrechnung, Angaben zur Erhaltungsrücklage | Belastungen der Wohnungseigentümergemeinschaft |
| Bei Neubau: Flurkarte, Erschließungsstand, Bauplanung, Zahlungsplan | Gesamtbedarf und Abrufplan |
| Bestehende Darlehen und Verpflichtungen mit Restschuld und Rate | Belastungsrechnung |
Die Liste ist eine Arbeitsgrundlage. Welche Nachweise im Einzelfall verlangt werden, ergibt sich aus der Anfrage bei den Darlehensgebern.
Bestand und Neubau
Zwei Wege – und zwei verschiedene Rechenrahmen.
Ob im Bestand gekauft oder neu gebaut wird, entscheidet darüber, wann das Geld fließt: einmal beim Notartermin, das andere Mal in Stufen über die Bauzeit.
Bestand mit Sanierungsanteil
Kaufpreis plus Modernisierung: Für die Finanzierung zählt der Gesamtbedarf. Notwendige Erhaltungsmaßnahmen und wünschenswerte Verbesserungen werden getrennt aufgestellt – nicht jede Verbesserung gehört in die Finanzierung.
Neubau mit Baufortschritt
Beim Neubau wird in Stufen ausgezahlt. Zwischen Zusage und letztem Abruf kann der nicht abgerufene Betrag Bereitstellungszinsen kosten, wenn die bereitstellungsfreie Zeit endet. Ihre Länge gehört deshalb in die Bauzeitenplanung.
Quelle: § 488 Abs. 1 BGB – Zins und Rückzahlung beruhen auf der Vereinbarung; Bereitstellungszinsen sind eine vertragliche RegelungGrundstück zuerst
Bei Kauf und Neubau in derselben Hand ist die Reihenfolge entscheidend: Grundstück, Erschließung, Bauplanung, Genehmigung, Finanzierungszusage. Fällt ein Schritt später, wirkt das auf die Bereitstellung der Mittel.
Häufige Fragen
Fragen zur Baufinanzierung in Kerpen.
Die Antworten nennen die Grundlagen und die Grenzen einer allgemeinen Auskunft. Eine Zusage zu Darlehen oder Konditionen entsteht daraus nicht.
Nach Vereinbarung am Unternehmenssitz in Kerpen, Dürenerstr. 373, sowie telefonisch oder per Video. Einen Beratungstermin können Sie direkt online buchen. Ob ein Termin an einem anderen Ort stattfindet, klären wir vorab im Gespräch.
Quelle: Unternehmensangaben der Hypofin24 OHGJa. Die Hypofin24 OHG hat ihren Sitz in Kerpen und verfügt über die Erlaubnis zur Immobiliardarlehensvermittlung gemäß § 34i GewO. Die Vermittlung von Versicherungen erfolgt als Makler gemäß § 34d GewO.
Quelle: § 34i GewO – Immobiliardarlehensvermittlung; § 34d GewO – VersicherungsvermittlungKauf einer Bestandsimmobilie, Neubau mit oder ohne Grundstück, Modernisierung und Anschlussfinanzierung. Welche Variante passt, hängt von Objekt, Eigenkapital und Einkommenssituation ab – nicht von der Postleitzahl.
6,5 Prozent des Kaufpreises. Der Satz ist Landesrecht und kein Verhandlungsergebnis. Bei einem Kaufpreis von 300.000 € sind das 19.500 €.
Quelle: Grunderwerbsteuersatz Nordrhein-Westfalen: 6,5 % (Stand 22.10.2026)In Nordrhein-Westfalen die Grunderwerbsteuer, die Kosten für Notar und Grundbuch sowie bei einem Maklerkauf die Käuferprovision. Bei Kaufverträgen über Wohnungen und Einfamilienhäuser darf der Käufer höchstens die Hälfte der Gesamtprovision tragen.
Quelle: § 656c BGB – Verteilung der Maklerkosten bei Kaufverträgen über Wohnungen und EinfamilienhäuserJa, sofern das Grundstück nicht vollständig erschlossen ist. Erschließungsbeiträge nach § 127 BauGB oder ein Umlegungsverfahren nach § 45 ff. BauGB können den Bedarf erhöhen. Beides gehört in den Gesamtbedarf, bevor Kaufpreis und Finanzierung festgelegt werden.
Quelle: § 127 BauGB – Erschließungsbeitrag; § 45 ff. BauGB – UmlegungJa. Sitz des Unternehmens und Lage der Immobilie sind voneinander unabhängig. Für Objekte in Kerpen, im Rhein-Erft-Kreis, in Köln, Düren oder Aachen gelten dieselben Anforderungen an Unterlagen und Nachweise.
Nein. Der Termin klärt Vorhaben und Tragbarkeit; die Zusage kommt vom Darlehensgeber, nachdem Unterlagen und Objekt geprüft sind. Die Dauer hängt von der Vollständigkeit der Unterlagen und von Rückfragen ab.
Ihr Ansprechpartner
Persönlich betreut, nicht weitergeleitet.
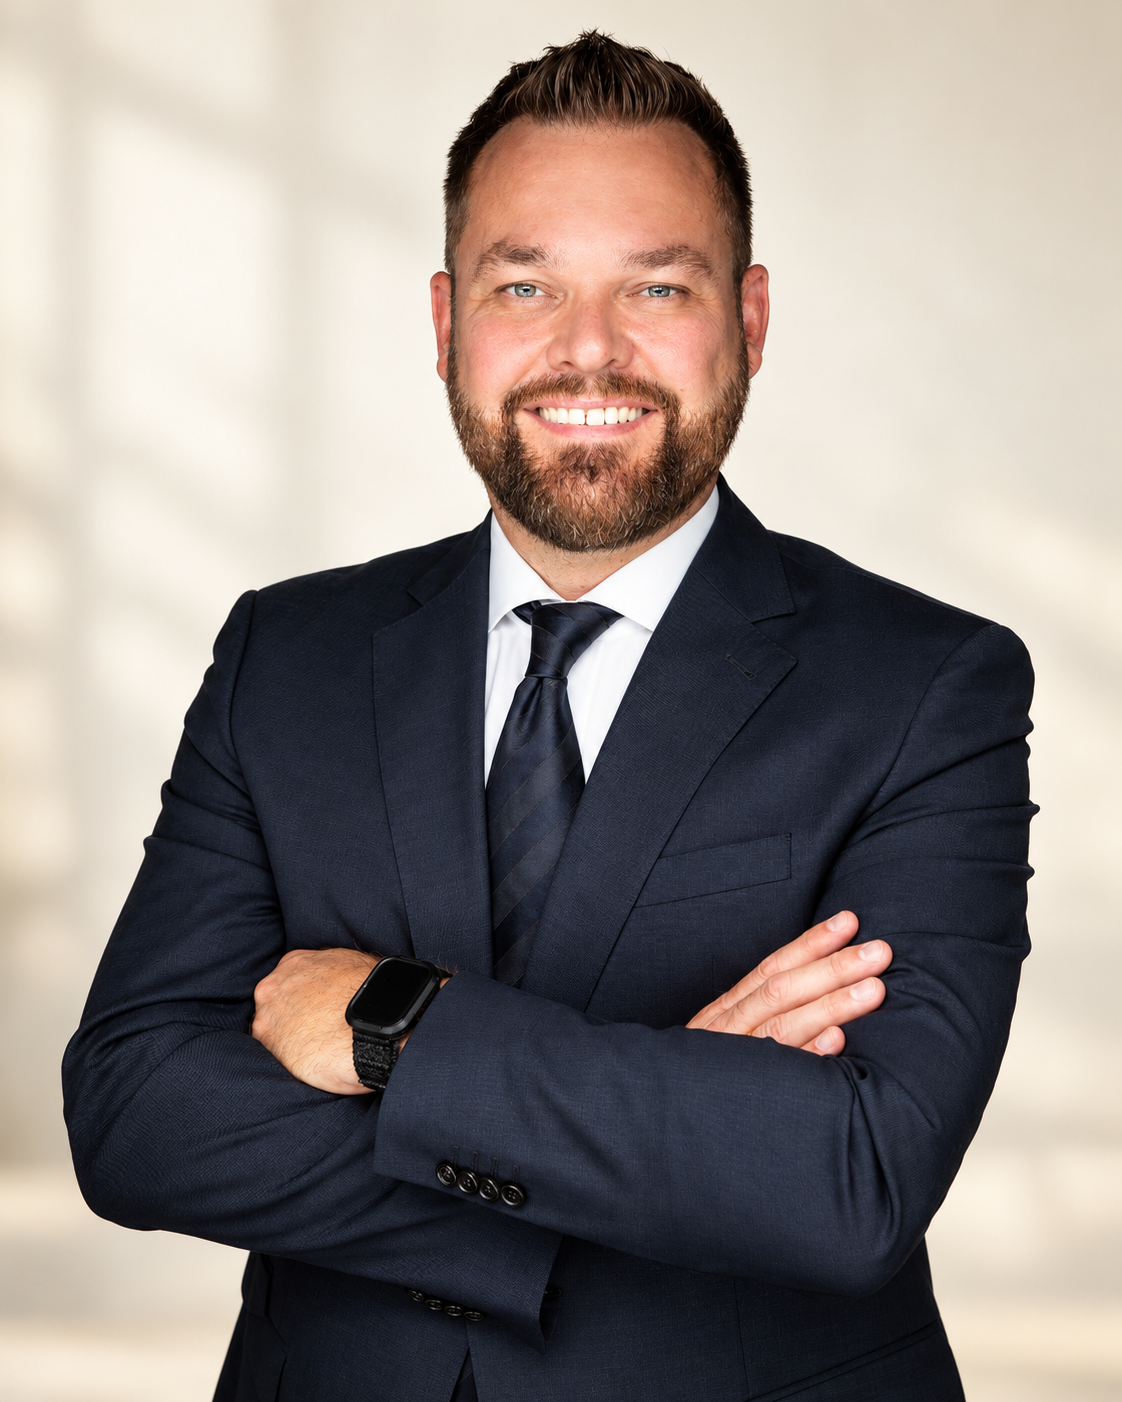
HypoFin24 begleitet Privatkunden bei der Immobilienfinanzierung und der Auswahl passender Versicherungslösungen. Die Beratung erfolgt persönlich durch Torben Affelski.
Für den Vergleich arbeiten wir mit einem Netz aus Finanzierungspartnern. Eine konkrete Partnerzahl veröffentlichen wir erst, wenn sie uns aktuell bestätigt vorliegt – bis dahin verzichten wir bewusst auf Zahlen.
HypoFin24 ist als Immobiliardarlehensvermittler nach § 34i GewO und als Versicherungsmakler nach § 34d GewO tätig. Die vollständigen Angaben zu Vermittlerstatus, Registernummern und Aufsichtsbehörde stehen im Impressum und in der Erstinformation; die Registereinträge werden derzeit gegen das Vermittlerregister geprüft.
Kontakt
Finanzierung in Kerpen besprechen.
Wenn Vorhaben, Gesamtbedarf und Unterlagen klar sind, lässt sich die Finanzierung zügig aufsetzen. Zwei Wege stehen offen: Anfrage über das Formular oder ein Termin nach Vereinbarung.
- Telefon
- 02275 – 20 39 018
- info@hypofin24.de
Anfrage und Terminbuchung sind bestehende Funktionen des Unternehmensauftritts; es werden keine zusätzlichen Formulare verwendet.
Weitere Seiten in dieser Vorschau
Alle Verweise führen auf Seiten dieser geschützten Vorschau oder auf bestehende Adressen. Regionale Seiten und Fachseiten ergänzen einander.