
Frechen · Rhein-Erft-Kreis · Eigentumswohnung und Einfamilienhaus
Immobilienfinanzierung in Frechen: zuerst die Nebenkosten, dann der Kaufpreis.
In Frechen wird überwiegend im Bestand gekauft: Eigentumswohnungen und Einfamilienhäuser. Wer den Gesamtbedarf kennt, bevor er verhandelt, entscheidet über Eigenkapital, Darlehenshöhe und Instandhaltung mit klaren Zahlen. Die Beratung führen wir nach Vereinbarung – telefonisch, per Video oder am Unternehmenssitz in Kerpen.
Die vier Positionen des Kaufs
- Kaufpreis
- Verhandlungsergebnis
- Kaufnebenkosten
- Grunderwerbsteuer 6,5 %, Notar, Grundbuch, ggf. Makler
- Eigenkapital
- Nachweis gegenüber dem Darlehensgeber
- Instandhaltung
- beim Bestandskauf eine eigene Position
Prüfpunkte und Rechengrößen, keine Preisangabe für Frechen. Welche Positionen im Einzelfall anfallen, ergibt sich aus Kaufvertrag, Teilungserklärung und den Objektunterlagen.
- Eigentumswohnung und Haus
- Kaufnebenkosten
- Eigenkapital
- Instandhaltung im Bestand
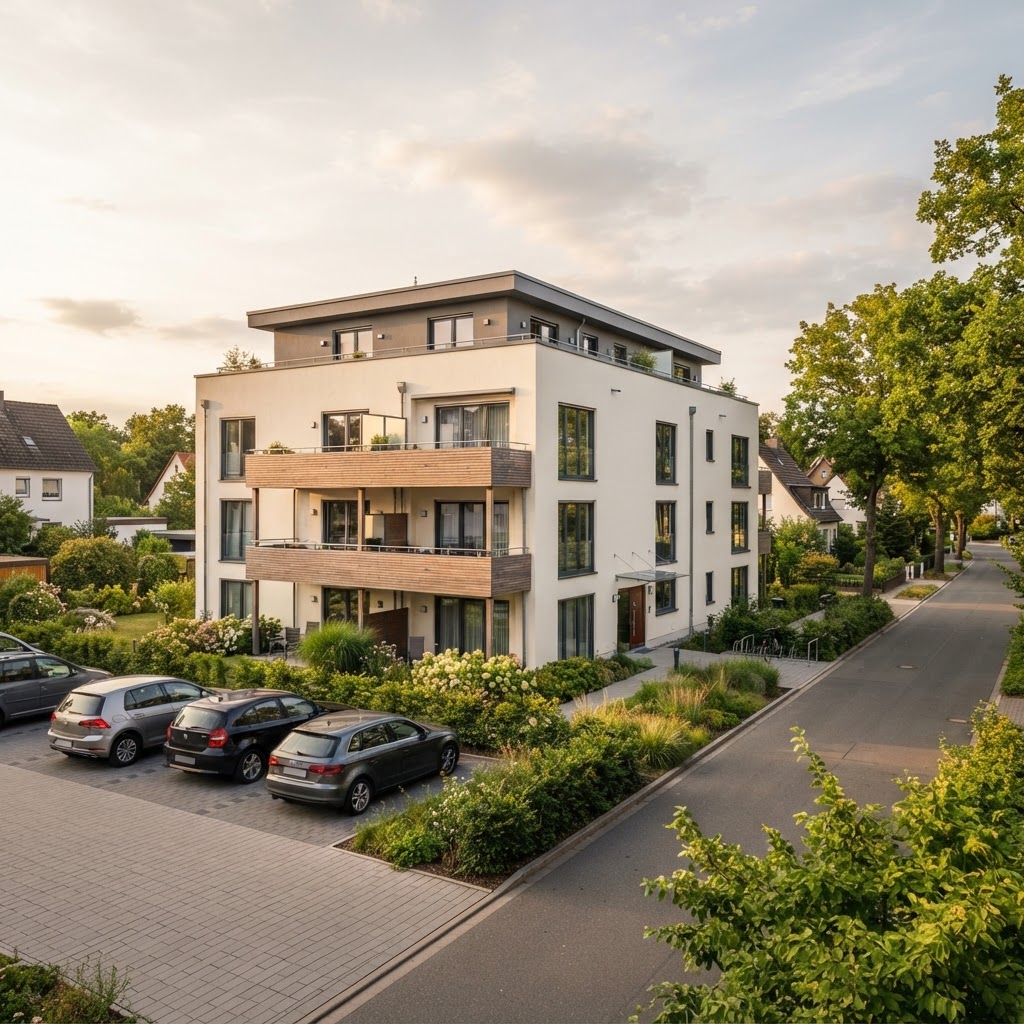
Symbolbild (KI-generiert) zur Veranschaulichung eines Mehrfamilienhauses. Es zeigt kein konkretes Objekt in Frechen und trifft keine Aussage über Preise oder Lagen.
Regionale Einordnung
Was in Frechen zuerst gerechnet wird.
Nicht die Postleitzahl entscheidet über die Finanzierung, sondern der Gesamtbedarf. Vier Punkte machen ihn in Frechen größer als den Kaufpreis – und drei davon lassen sich vor der Besichtigung klären.
Die Nebenkosten sind Teil des Bedarfs
Die Grunderwerbsteuer beträgt in Nordrhein-Westfalen 6,5 Prozent des Kaufpreises und ist Landesrecht, kein Verhandlungsergebnis. Hinzu kommen Notar- und Grundbuchkosten und bei einem Maklerkauf die Provision. Wer nur den Kaufpreis finanziert, plant einen Teil des Bedarfs nicht ein.
Quelle: Grunderwerbsteuersatz Nordrhein-Westfalen: 6,5 % (Stand 23.10.2026); § 656c BGB – Verteilung der Maklerkosten bei Kaufverträgen über Wohnungen und EinfamilienhäuserEigenkapital wirkt auf das Verhältnis von Darlehen und Wert
Eigenkapital senkt die Darlehenssumme und damit das Verhältnis von Darlehen zum angesetzten Wert der Immobilie. Die Kreditwürdigkeitsprüfung stützt sich dabei nicht allein auf den Immobilienwert, sondern auf Einkommen, Verpflichtungen und weitere Umstände des Haushalts.
Quelle: § 505b BGB – Kreditwürdigkeitsprüfung bei Immobiliar-VerbraucherdarlehenBei der Wohnung gehört die Gemeinschaft zur Objektprüfung
Eine Eigentumswohnung ist immer auch ein Anteil an der Gemeinschaft. Wirtschaftsplan, Jahresabrechnung, Beschlusssammlung und der Stand der Erhaltungsrücklage zeigen, welche Belastungen auf die Wohnung zukommen. Diese Papiere führt der Verwalter, meist erhält sie der Käufer über den Verkäufer.
Quelle: § 28 WEG – Wirtschaftsplan und Jahresabrechnung; § 24 Abs. 7 WEG – Beschlusssammlung; § 19 Abs. 2 Nr. 4 WEG – ErhaltungsrücklageBeim Bestandskauf wird der Zustand zur Rechengröße
Ob Dach, Feuchtigkeit, Heizung oder Elektrik: Der Zustand wird getrennt vom Kaufpreis bewertet. Der Energieausweis nach Gebäudeenergiegesetz gibt erste Hinweise auf den energetischen Zustand, ersetzt aber weder eine Besichtigung durch Fachleute noch ein Gutachten zu Bauzustand und Technik.
Quelle: Gebäudeenergiegesetz (GEG) – Energieausweis; eigene Kostenaufstellung getrennt nach Erhaltung und Verbesserung
Kaufnebenkosten
Was über den Kaufpreis hinaus fällig wird.
Fünf Positionen, aufgestellt für ein Beispiel mit 300.000 € Kaufpreis. Die Nebenquote ist keine Nebensache: Sie bestimmt, wie viel Eigenkapital oder Darlehen der Kauf zusätzlich braucht.
| Position | Grundlage | Ansatz im Beispiel |
|---|---|---|
| Grunderwerbsteuer | 6,5 % des Kaufpreises in Nordrhein-Westfalen, gesetzlicher Satz | 19.500 € |
| Notar- und Grundbuchkosten | Rechengröße rund 2 Prozent des Kaufpreises; die Höhe folgt der Kostenordnung | 6.000 € |
| Maklerprovision, Käuferanteil | nur wenn eine Provision vereinbart ist; bei Wohnungen und Einfamilienhäusern höchstens die Hälfte | im Beispiel 0 € |
| Summe der Nebenkosten | Rechengröße für dieses Beispiel | 25.500 € |
| Kaufpreis plus Nebenkosten | Gesamtbedarf ohne Instandhaltung | 325.500 € |
Kontrollrechnung: 300.000 € × 6,5 % = 19.500 €; 300.000 € × 2 % = 6.000 €; Summe 25.500 €; Gesamtbedarf 325.500 €. Kaufpreis und der Ansatz für Notar und Grundbuch sind Rechengrößen und keine Preisangabe für Frechen.
Beispielrechnung
Eigenkapital für die Nebenkosten oder mitfinanziert.
Derselbe Kauf, zwei Rechnungen: Im ersten Weg tragen die Nebenkosten das Eigenkapital, im zweiten werden sie mitfinanziert. Der Unterschied liegt nicht im Kaufpreis, sondern in der monatlichen Belastung und in der Restschuld.
Eigenkapital für die Nebenkosten oder mitfinanziert.
- Kaufpreis (Rechengröße)
- 300.000 €
- Kaufnebenkosten (Rechengröße)
- 25.500 €
- Gesamtbedarf
- 325.500 €
- Weg A · Eigenkapital deckt die Nebenkosten
- Darlehen 300.000 €
- Weg A · Monatsrate im Rechenrahmen
- 1.400,00 €
- Weg A · davon Zins und Tilgung im ersten Monat
- 900,00 € und 500,00 €
- Weg A · Darlehen im Verhältnis zum Kaufpreis
- 100,0 %
- Weg B · Nebenkosten werden mitfinanziert
- Darlehen 325.500 €
- Weg B · Monatsrate im Rechenrahmen
- 1.519,00 €
- Weg B · davon Zins und Tilgung im ersten Monat
- 976,50 € und 542,50 €
- Weg B · Darlehen im Verhältnis zum Kaufpreis
- 108,5 %
- Unterschied bei der Rate
- 119,00 € monatlich, 1.428,00 € im Jahr
Rechenweg: 300.000 € + 25.500 € = 325.500 €. Weg A: 300.000 € × 5,6 % ÷ 12 = 1.400,00 €, davon 900,00 € Zins und 500,00 € Tilgung. Weg B: 325.500 € × 5,6 % ÷ 12 = 1.519,00 €, davon 976,50 € Zins und 542,50 € Tilgung. Die Rate im Rechenrahmen folgt aus 3,6 Prozent Sollzins und 2,0 Prozent Anfangstilgung. Kaufpreis, Eigenkapital und der Ansatz für Notar und Grundbuch sind Rechengrößen. Das Verhältnis von Darlehen zu Wert ermittelt der Darlehensgeber über seinen angesetzten Wert; die Prozentangaben hier beziehen sich auf den Kaufpreis.
Mitfinanzierte Nebenkosten sind nicht per se falsch. Bleibt das Eigenkapital dadurch für Instandhaltung und Rücklagen verfügbar, kann das der tragfähigere Weg sein. Entscheidend ist der Vergleich beider Wege – mit Rate, Restschuld und Belastung, nicht nur mit dem Anfangsbetrag.
Eigentumswohnung
Diese Papiere gehören vor den Kauf einer Wohnung.
Der Verwalter führt die Unterlagen der Gemeinschaft. Fünf davon zeigen, was die Wohnung außer dem Kaufpreis kostet – vor und nach dem Einzug.
| Unterlage | Woher | Was sie zeigt |
|---|---|---|
| Teilungserklärung und Gemeinschaftsordnung | Verkäufer, Verwalter, Grundbuchamt | Was zum Sondereigentum gehört, was gemeinschaftlich ist und welche Sondernutzungsrechte bestehen |
| Wirtschaftsplan des laufenden Jahres | Verwalter | Hausgeld, umlagefähige Kosten und Zuführung an die Erhaltungsrücklage |
| Jahresabrechnungen der vergangenen Jahre | Verwalter | Tatsächliche Kosten, Nachforderungen und Entwicklung der Rücklage |
| Beschlusssammlung und Protokolle der Eigentümerversammlung | Verwalter | Beschlüsse zu Erhaltungsmaßnahmen und Sonderumlagen – also geplante Belastungen |
| Stand der Erhaltungsrücklage | Verwalter, Jahresabrechnung | Wie viel für künftige Erhaltung angesammelt ist |
Die Liste ist eine Arbeitsgrundlage. Fehlende Unterlagen sind ein Punkt für die Verhandlung, nicht automatisch ein Ausschlussgrund. Rechtsgrundlagen: § 28 WEG (Wirtschaftsplan und Jahresabrechnung), § 24 Abs. 7 WEG (Beschlusssammlung), § 19 Abs. 2 Nr. 4 WEG (Erhaltungsrücklage).
Bestandsimmobilie
Erhaltung, Verbesserung und die Reserve.
Beim Kauf im Bestand wird der Zustand zur Rechengröße. Drei Positionen werden getrennt geführt, damit die Finanzierung nicht drei Dinge gleichzeitig lösen muss.
Sofort nötige Erhaltung
Maßnahmen, die den Bestand sichern: Dach, Feuchtigkeit, Heizung, Elektrik. Sie gehören in den Finanzierungsbedarf, weil sie nicht aufschiebbar sind.
Später geplante Erhaltung
Absehbare Maßnahmen der nächsten Jahre. Sie werden mit Jahr und Betrag notiert – als Planungsposition im Haushalt, nicht zwingend als Teil des Darlehens.
Verbesserung
Energetische Sanierung, Grundrissänderung, Ausstattung. Diese Wünsche stehen getrennt; nur was tatsächlich mitfinanziert werden soll, gehört in den Bedarf.
Quelle: Gebäudeenergiegesetz (GEG) – Energieausweis als erste Orientierung; getrennte Aufstellung nach Erhaltung und Verbesserung
Häufige Fragen
Fragen zum Immobilienkauf in Frechen.
Die Antworten nennen Grundlagen und Grenzen einer allgemeinen Auskunft. Eine Zusage zu Darlehen oder Konditionen entsteht daraus nicht.
In Nordrhein-Westfalen kommen auf den Kaufpreis die Grunderwerbsteuer mit 6,5 Prozent, die Kosten für Notar und Grundbuch und bei einem Maklerkauf die Käuferprovision. Bei einem Kaufpreis von 300.000 € sind das im Beispiel 19.500 € Grunderwerbsteuer und rund 6.000 € für Notar und Grundbuch. Eigene Preise oder Marktdaten für Frechen nennen wir nicht.
Quelle: Grunderwerbsteuersatz Nordrhein-Westfalen: 6,5 % (Stand 23.10.2026)Ein allgemein gültiger Prozentsatz lässt sich nicht nennen. Sicher ist: Eigenkapital für die Kaufnebenkosten senkt die Darlehenssumme und verbessert das Verhältnis von Darlehen zum angesetzten Wert. Wie viel im Einzelfall nötig ist, folgt aus Objekt, Vorhaben und der Kreditwürdigkeitsprüfung.
Quelle: § 505b BGB – Kreditwürdigkeitsprüfung bei Immobiliar-VerbraucherdarlehenAn der Beschlusssammlung, den Protokollen der Eigentümerversammlung und den Jahresabrechnungen. Dort stehen Beschlüsse zu Erhaltungsmaßnahmen und die Entwicklung der Erhaltungsrücklage. Diese Papiere gehören in die Objektprüfung, bevor die Finanzierung zugesagt wird.
Quelle: § 24 Abs. 7 WEG – Beschlusssammlung; § 28 WEG – JahresabrechnungNeben Einkommens- und Eigenkapitalnachweisen: Teilungserklärung mit Gemeinschaftsordnung, Wirtschaftsplan, Jahresabrechnungen der letzten Jahre, Beschlusssammlung und eine Angabe zum Stand der Erhaltungsrücklage. Ergänzend dienen Grundriss, Wohnflächenberechnung und Energieausweis der Einschätzung des Objekts.
Beides ist üblich. Im Beispiel kostet die Mitfinanzierung der Nebenkosten 119,00 € mehr im Monat und 1.428,00 € im Jahr, das Darlehen liegt dann 108,5 Prozent über dem Kaufpreis bezogen auf den Kaufpreis als Bezugsgröße. Bleibt das Eigenkapital dafür für Erhaltung und Rücklagen verfügbar, kann die Mitfinanzierung sinnvoll sein. Die Entscheidung gehört in den Vergleich beider Wege.
Nur so weit die Maßnahmen vor oder kurz nach dem Einzug nötig sind. Spätere Erhaltung wird als Planungsposition geführt, Verbesserungen stehen getrennt. Was in die Finanzierung gehört, legen wir fest, bevor Angebote verglichen werden.
Ja. Sitz des Unternehmens und Lage des Objekts sind voneinander unabhängig, und der Arbeitsort ist kein Kriterium der Finanzierung. Maßgeblich sind Objekt, Einkommen, Eigenkapital und die weitere Situation des Haushalts.
Das Erstgespräch klärt Vorhaben, Gesamtbedarf und Tragbarkeit. Die Zusage kommt anschließend vom Darlehensgeber, nachdem Unterlagen und Objekt geprüft sind. Die Dauer hängt von der Vollständigkeit der Unterlagen und von Rückfragen ab; eine Zusage können wir als Vermittler nicht vorwegnehmen.
Ihr Ansprechpartner
Persönlich betreut, nicht weitergeleitet.
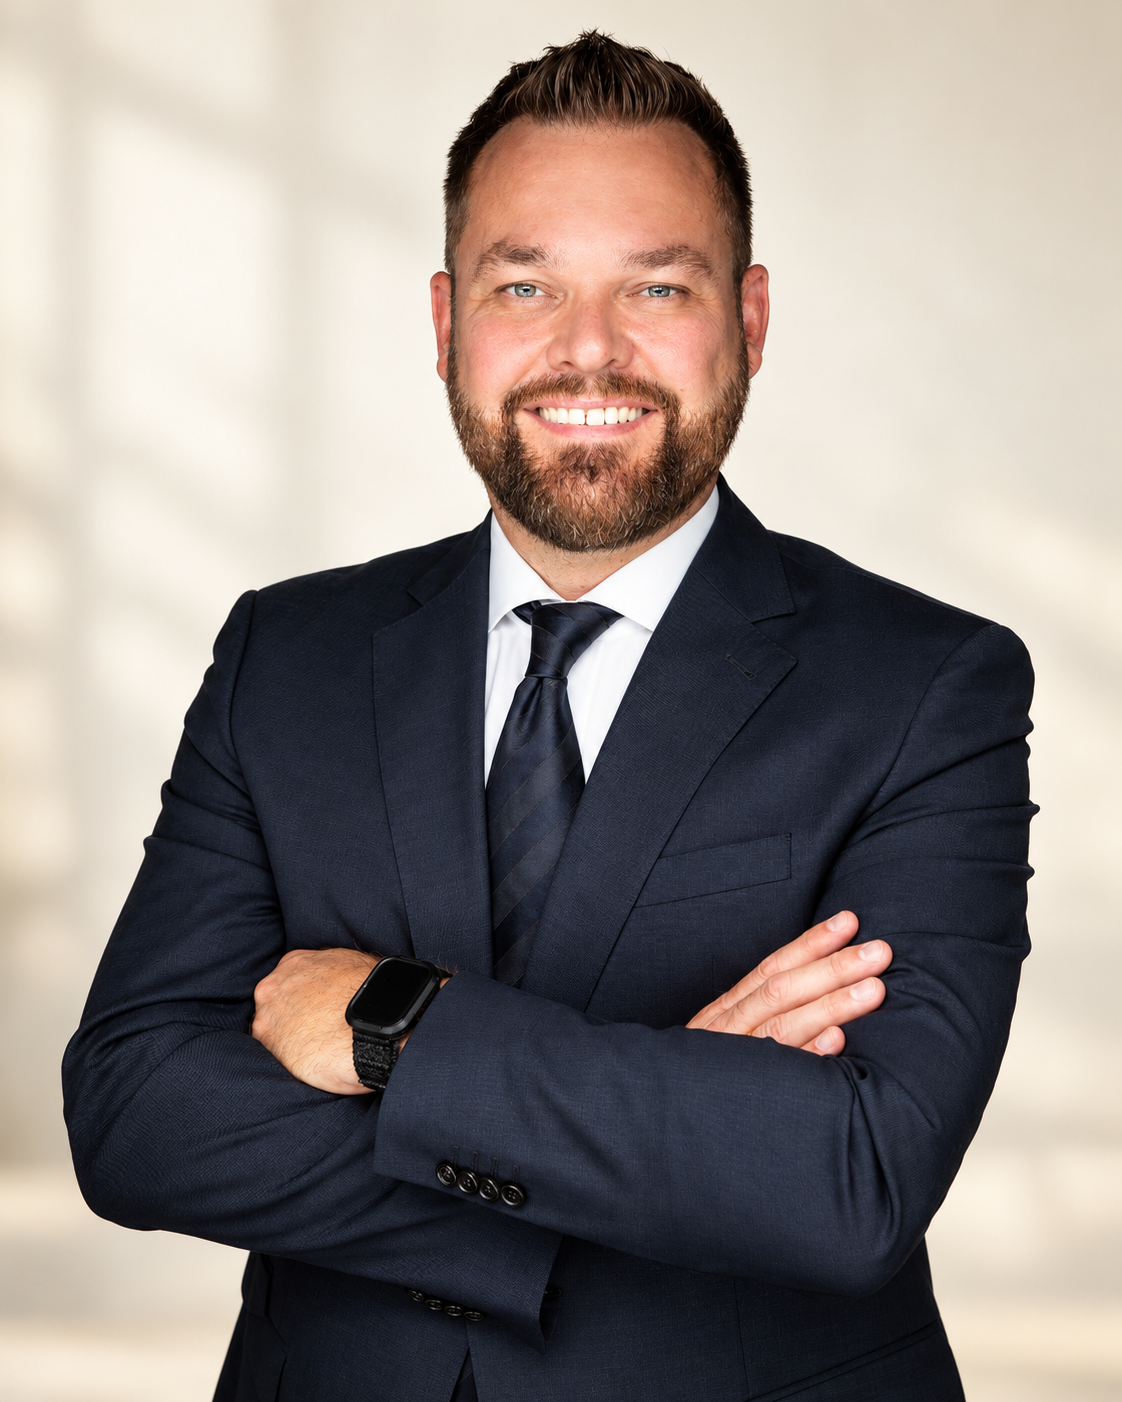
HypoFin24 begleitet Privatkunden bei der Immobilienfinanzierung und der Auswahl passender Versicherungslösungen. Die Beratung erfolgt persönlich durch Torben Affelski.
Für den Vergleich arbeiten wir mit einem Netz aus Finanzierungspartnern. Eine konkrete Partnerzahl veröffentlichen wir erst, wenn sie uns aktuell bestätigt vorliegt – bis dahin verzichten wir bewusst auf Zahlen.
HypoFin24 ist als Immobiliardarlehensvermittler nach § 34i GewO und als Versicherungsmakler nach § 34d GewO tätig. Die vollständigen Angaben zu Vermittlerstatus, Registernummern und Aufsichtsbehörde stehen im Impressum und in der Erstinformation; die Registereinträge werden derzeit gegen das Vermittlerregister geprüft.
Kontakt
Kauf in Frechen durchrechnen lassen.
Wenn Kaufpreis, Nebenkosten und Eigenkapital nebeneinander stehen, ist der Bedarf bekannt. Zwei Wege führen dorthin: die Anfrage über das Formular oder ein Termin nach Vereinbarung.
- Telefon
- 02275 – 20 39 018
- info@hypofin24.de
Anfrage und Terminbuchung sind bestehende Funktionen des Unternehmensauftritts; es werden keine zusätzlichen Formulare verwendet. Die Anfrage trägt den Ort Frechen als Zuordnung.
Weitere Seiten in dieser Vorschau
Alle Verweise führen auf Seiten dieser geschützten Vorschau oder auf bestehende Adressen. Die Regionalseiten und die Fachseiten ergänzen einander.