
Bergheim · Rhein-Erft-Kreis · Kaufpreis, Wert und Modernisierung
Immobilienfinanzierung in Bergheim: der Preis ist nicht der Wert.
Zwischen Kaufpreis und dem Wert, den ein Darlehensgeber ansetzt, kann eine Lücke liegen. Wer sie kennt, weiß vorher, wie viel Eigenkapital der Kauf braucht – und ob der Modernisierungsbedarf in denselben Schritt gehört oder in einen zweiten.
Vier Angaben, die den angesetzten Wert bestimmen
- Objektart
- Haus, Wohnung, Grundstück – und Zuschnitt
- Baujahr und Zustand
- Alter, Instandhaltungsstand, Schäden
- Modernisierungsstand
- Fenster, Dämmung, Heizung, Dach
- Nutzung
- Eigennutzung oder Vermietung
Prüfpunkte, keine Wertaussage. Den Wert setzt der jeweilige Darlehensgeber nach seinen Vorgaben an; ein Gutachten oder eine Wertauskunft entsteht in der Vorschau nicht.
- Kauf und Neubau
- Bewertung im Finanzierungskontext
- Modernisierungsbedarf
- Fördermittel
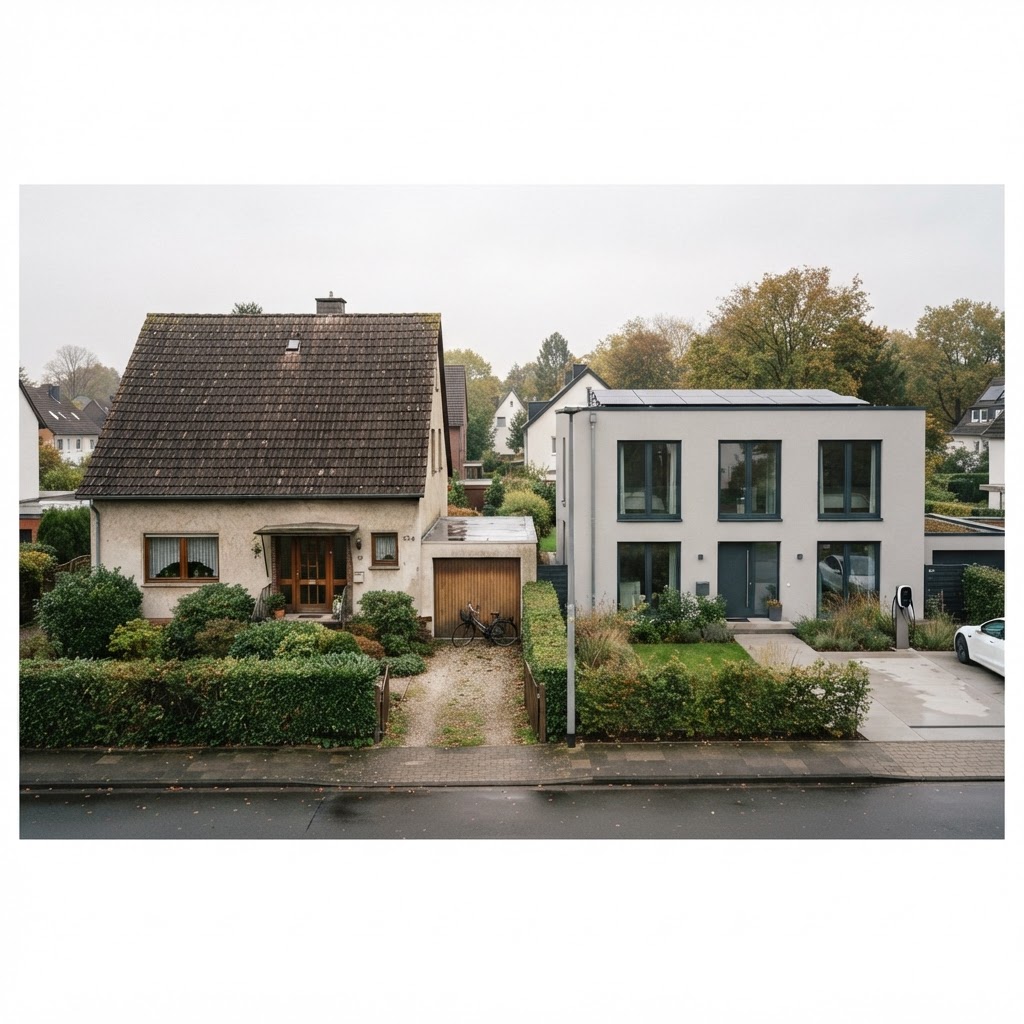
Symbolbild (KI-generiert) zur Veranschaulichung von Bestand und Neubau. Es zeigt keine konkrete Straße in Bergheim und trifft keine Aussage über Preise, Werte oder Lagen.
Regionale Einordnung
Vier Punkte, die in Bergheim vor der Zusage geklärt werden.
Kauf und Neubau, Bestand und Modernisierung kommen in Bergheim in vielen Varianten vor. Vier Fragen entscheiden darüber, wie der Bedarf aufgestellt wird.
Kaufpreis und angesetzter Wert sind zwei Größen
Der Darlehensgeber bewertet das Objekt und setzt einen Wert an, der nicht mit dem Kaufpreis übereinstimmen muss. Liegt der Kaufpreis darüber, wird die Differenz nicht beliehen und muss aus Eigenkapital kommen. Die Kreditwürdigkeitsprüfung darf sich dabei nicht allein auf den Immobilienwert stützen.
Quelle: § 505b BGB – Kreditwürdigkeitsprüfung bei Immobiliar-VerbraucherdarlehenModernisierungsbedarf wird getrennt gerechnet
Bei Bestandsbauten steht die Frage im Raum, ob vor dem Einzug saniert wird. Erhaltung sichert den Bestand, Verbesserung hebt den Standard, energetische Maßnahmen wirken auf den Verbrauch. Drei Kategorien, drei verschiedene Finanzierungswege – aber ein gemeinsamer Terminplan.
Fördermittel gehören ins Finanzierungskonzept
Ein Zuschuss senkt den Kapitalbedarf, ein Förderkredit erhöht ihn und läuft neben dem Bankdarlehen. Beide Wege verlangen einen Antrag vor dem Beginn der Maßnahme. Wird diese Reihenfolge verletzt, entfällt die Förderung unabhängig von der Finanzierung.
Quelle: KfW 261 – Kredit für die Komplettsanierung zum Effizienzhaus; Zuschuss 458 – Heizungsförderung; Richtlinie Einzelmaßnahmen (BEG EM), Stand 23.10.2026Der Kreis liegt im Rheinischen Braunkohlerevier
Bergheim liegt im Rheinischen Braunkohlerevier. Ob ein Grundstück von früherem Bergbau betroffen ist, zeigt sich nicht an der Adresse: Hinweise ergeben sich aus dem Liegenschaftskataster und aus einer Auskunft bei der zuständigen Bergbehörde. Der Punkt gehört in die Objektprüfung, bevor der Kaufpreis feststeht.
Quelle: Auskunft bei der zuständigen Bergbehörde; Einsicht in das Liegenschaftskataster
Bewertung
Wie ein Wert entsteht.
Drei Verfahren liegen der Wertermittlung zugrunde. Welches herangezogen wird, hängt von Objektart und Datenlage ab – und davon, wofür der Wert gebraucht wird.
| Verfahren | Grundlage | Wofür es herangezogen wird |
|---|---|---|
| Vergleichswertverfahren | Vergleichspreise vergleichbarer Objekte aus Kaufpreissammlungen und Marktauswertungen | Häufig für Eigentumswohnungen und Einfamilienhäuser, wenn genügend Vergleichsfälle vorliegen |
| Ertragswertverfahren | Nachhaltig erzielbare Erträge und Bewirtschaftungskosten | Insbesondere für vermietete Objekte, bei denen der Ertrag den Wert bestimmt |
| Sachwertverfahren | Bodenwert und Bauwert unter Berücksichtigung von Alter und Zustand | Wenn Vergleichs- und Ertragswerte nicht tragfähig sind, etwa bei Sonderobjekten |
| Beleihungswert | Eigene Vorgaben des Darlehensgebers für die Beleihung | Bemessung des Beleihungsauslaufs und damit der Konditionsfindung |
Grundlagen der Wertermittlung sind die Immobilienwertermittlungsverordnung (ImmoWertV) und für Beleihungen zusätzlich die Vorgaben des Darlehensgebers; bei Pfandbriefbanken gilt die Beleihungswertermittlungsverordnung (BelWertV). Die Seite nennt keine Werte oder Preise für Bergheim.
Beispielrechnung
Die Wertlücke und die Nebenkosten.
Ein Beispiel, in dem der Kaufpreis über dem angesetzten Wert liegt. Die Rechnung zeigt, welche Teile des Kaufs aus Eigenkapital kommen und welche beliehen werden.
Die Wertlücke und die Nebenkosten.
- Kaufpreis (Rechengröße)
- 320.000 €
- Angesetzter Wert des Darlehensgebers (Rechengröße)
- 300.000 €
- Wertlücke: Kaufpreis über angesetztem Wert
- 20.000 €
- Grunderwerbsteuer Nordrhein-Westfalen, 6,5 Prozent
- 20.800 €
- Notar- und Grundbuchkosten (Rechengröße, rund 2 Prozent)
- 6.400 €
- Nebenkosten im Beispiel
- 27.200 €
- Gesamtbedarf
- 347.200 €
- Eigenkapitalbedarf: Wertlücke plus Nebenkosten
- 47.200 €
- Darlehen
- 300.000 €
- Monatsrate im Rechenrahmen
- 1.400,00 €
- davon Zins und Tilgung im ersten Monat
- 900,00 € und 500,00 €
Rechenweg: 320.000 € × 6,5 % = 20.800 €; 320.000 € × 2 % = 6.400 €; Nebenkosten 27.200 €; Gesamtbedarf 347.200 €. Die Wertlücke von 20.000 € wird nicht beliehen und kommt zusammen mit den Nebenkosten aus Eigenkapital: 20.000 € + 27.200 € = 47.200 €. Das Darlehen entspricht dem angesetzten Wert: 300.000 € × 5,6 % ÷ 12 = 1.400,00 €, davon 900,00 € Zins und 500,00 € Tilgung im ersten Monat. Kaufpreis, angesetzter Wert und der Ansatz für Notar und Grundbuch sind Rechengrößen; den tatsächlichen Wert setzt der Darlehensgeber nach eigener Prüfung an.
Ein Modernisierungsbedarf wird zusätzlich gerechnet. Er erhöht den Kapitalbedarf, verschiebt sich aber nicht automatisch: Maßnahmen, die während der Bauzeit mitlaufen, sind meist günstiger als eine zweite Baustelle zwei Jahre später. Wo die Grenze liegt, entscheidet sich am Zustand des Objekts und am Budget.
Modernisierung und Förderung
Von der Bestandsaufnahme bis zur Förderzusage.
Fünf Schritte in einer Reihenfolge, die sich nicht vertauschen lässt. Wird ein Schritt vorgezogen, kann eine Förderung verloren gehen – auch wenn die Finanzierung sonst sauber aufgesetzt ist.
- 01
Bestandsaufnahme und Ziel
Baujahr, Zustand, Energieausweis und die Frage, was das Objekt künftig leisten soll: bleiben, wachsen, vermieten. Daraus ergibt sich, ob ein Effizienzhaus-Standard Ziel ist oder einzelne Maßnahmen genügen.
- 02
Drei Kategorien trennen
Erhaltung, Verbesserung und energetische Sanierung werden getrennt aufgestellt. Diese Trennung entscheidet später darüber, welche Kosten förderfähig sein können und welche ohnehin getragen werden müssen.
- 03
Förderweg wählen
Zuschuss oder Förderkredit: Ein Zuschuss reduziert den Kapitalbedarf, ein Förderkredit wird zusätzlich aufgenommen. Beides wird mit dem Bankdarlehen in einem Konzept zusammengeführt – nicht in zwei voneinander unabhängigen Anträgen.
- 04
Antrag vor dem Beginn der Maßnahme
Der Antrag steht vor der ersten Bestellung und vor dem ersten Handgriff. Für Effizienzhaus-Vorhaben ist ein Sachverständiger für Energieeffizienz einzubinden, bei Einzelmaßnahmen die Fachunternehmererklärung. Wird zuerst gebaut, ist die Förderung in der Regel verloren.
- 05
Konzept zusammensetzen
Bankdarlehen, Fördermittel und Eigenkapital ergeben den Finanzierungsrahmen. Maßnahmen mit festem Termin stehen zuerst; was warten kann, wandert in einen zweiten Schritt mit eigener Rechnung.
Häufige Fragen
Fragen zu Kaufpreis, Wert und Modernisierung in Bergheim.
Die Antworten nennen Grundlagen und Grenzen einer allgemeinen Auskunft. Eine Zusage zu Darlehen, Werten oder Förderungen entsteht daraus nicht.
Der Kaufpreis ergibt sich aus der Verhandlung zwischen Verkäufer und Käufer. Der Beleihungswert ist der Wert, den der Darlehensgeber für die Beleihung ansetzt – vorsichtig gerechnet und nach eigenen Vorgaben. Beide Größen können auseinanderliegen; die Differenz wird nicht beliehen.
Quelle: Immobilienwertermittlungsverordnung (ImmoWertV); Vorgaben des DarlehensgebersDie Wertlücke kommt zusätzlich zum Eigenkapitalbedarf. Im Beispiel liegt der Kaufpreis 20.000 € über dem angesetzten Wert; zusammen mit den Nebenkosten von 27.200 € ergibt das einen Eigenkapitalbedarf von 47.200 €. Ist dieses Eigenkapital nicht vorhanden, wird der Kauf entweder teurer finanziert oder die Finanzierung kommt nicht zustande.
Der Darlehensgeber beauftragt die Bewertung nach eigenen Vorgaben; häufig geschieht das über ein Kurzgutachten, bei komplexen Objekten über ein ausführlicheres Verfahren. Ob Kosten entstehen, regelt das jeweilige Angebot. Eine eigene Wertauskunft erteilen wir in der Vorschau nicht.
Maßnahmen, die vor oder während der Bauzeit mitlaufen, sind meist günstiger als eine zweite Baustelle später. Spätere Erhaltung wird als Planungsposition im Haushalt geführt. Welche Maßnahmen in die Finanzierung gehören, ergibt sich aus dem Zustand des Objekts und dem Budget.
Ja. Beide werden in einem Finanzierungskonzept aufeinander abgestimmt, damit die Grundschuld beide sichert und die Auszahlungen zusammenpassen. Wichtig ist die Reihenfolge: Förderantrag vor Beginn der Maßnahme.
Quelle: KfW 261; Zuschuss 458; Richtlinie Einzelmaßnahmen (BEG EM), Stand 23.10.2026Für den Heizungstausch gibt es den Zuschuss 458, für einzelne energetische Maßnahmen die Richtlinie Einzelmaßnahmen (BEG EM). Beide Wege verlangen einen Antrag vor Beginn der Maßnahme; bei Heizungen in der Regel zusätzlich eine Bestätigung des Fachunternehmens. Die Programme und Bedingungen ändern sich – prüfbar ist der Stand von Ende Oktober 2026.
Quelle: KfW 458; BEG EM, Stand 23.10.2026Neben den Nebenkosten von 6,5 Prozent Grunderwerbsteuer und rund 2 Prozent für Notar und Grundbuch ist es der eigene Ansatz für Modernisierung und die Reserve. Eine feste Quote dafür lässt sich nicht nennen: Sie folgt aus dem Zustand des Objekts und daraus, welche Maßnahmen sofort nötig sind.
Der Kreis liegt im Rheinischen Braunkohlerevier. Ob ein Grundstück von früherem Bergbau betroffen ist, lässt sich nicht an der Adresse ablesen. Hinweise geben das Liegenschaftskataster und eine Auskunft bei der zuständigen Bergbehörde; diesen Punkt nehmen wir in die Objektprüfung auf.
Quelle: Liegenschaftskataster; Auskunft der zuständigen BergbehördeIhr Ansprechpartner
Persönlich betreut, nicht weitergeleitet.
HypoFin24 begleitet Privatkunden bei der Immobilienfinanzierung und der Auswahl passender Versicherungslösungen. Die Beratung erfolgt persönlich durch Torben Affelski.
Für den Vergleich arbeiten wir mit einem Netz aus Finanzierungspartnern. Eine konkrete Partnerzahl veröffentlichen wir erst, wenn sie uns aktuell bestätigt vorliegt – bis dahin verzichten wir bewusst auf Zahlen.
HypoFin24 ist als Immobiliardarlehensvermittler nach § 34i GewO und als Versicherungsmakler nach § 34d GewO tätig. Die vollständigen Angaben zu Vermittlerstatus, Registernummern und Aufsichtsbehörde stehen im Impressum und in der Erstinformation; die Registereinträge werden derzeit gegen das Vermittlerregister geprüft.
Kontakt
Wert, Preis und Budget in Bergheim klären.
Sobald Kaufpreis, angesetzter Wert und Modernisierungsbedarf nebeneinander stehen, ist bekannt, welches Eigenkapital der Kauf wirklich braucht. Anfrage über das Formular oder Termin nach Vereinbarung.
- Telefon
- 02275 – 20 39 018
- info@hypofin24.de
Anfrage und Terminbuchung sind bestehende Funktionen des Unternehmensauftritts; es werden keine zusätzlichen Formulare verwendet. Die Anfrage trägt den Ort Bergheim als Zuordnung.
Weitere Seiten in dieser Vorschau
Alle Verweise führen auf Seiten dieser geschützten Vorschau oder auf bestehende Adressen. Die Regionalseiten und die Fachseiten ergänzen einander.