
Hürth · Rhein-Erft-Kreis · Wohnung, Haus und Anschluss
Baufinanzierung in Hürth: drei Konzepte statt einer Rate.
Ob Wohnung oder Haus, ob Bestand oder Neubau: Die monatliche Rate ist nur eine Zahl von mehreren. Sollzins, Anfangstilgung und Sondertilgungsrecht bestimmen zusammen, wie lange Sie zahlen und welche Restschuld am Ende der Zinsbindung steht.
Drei Stellschrauben im Vergleich
- Sollzins
- Preis des Darlehens, abhängig von Zinsbindung und Prüfung
- Anfangstilgung
- bestimmt Rate, Laufzeit und Restschuld
- Sondertilgungsrecht
- im Vertrag vereinbarter jährlicher Spielraum
Prüfpunkte und Rechengrößen. Welche Werte im Einzelfall gelten, ergibt sich aus den Angeboten der Darlehensgeber; Konditionen nennen wir in der Vorschau nicht.
- Wohnung und Haus
- Eigenkapital
- Monatliche Belastung
- Anschlussfinanzierung
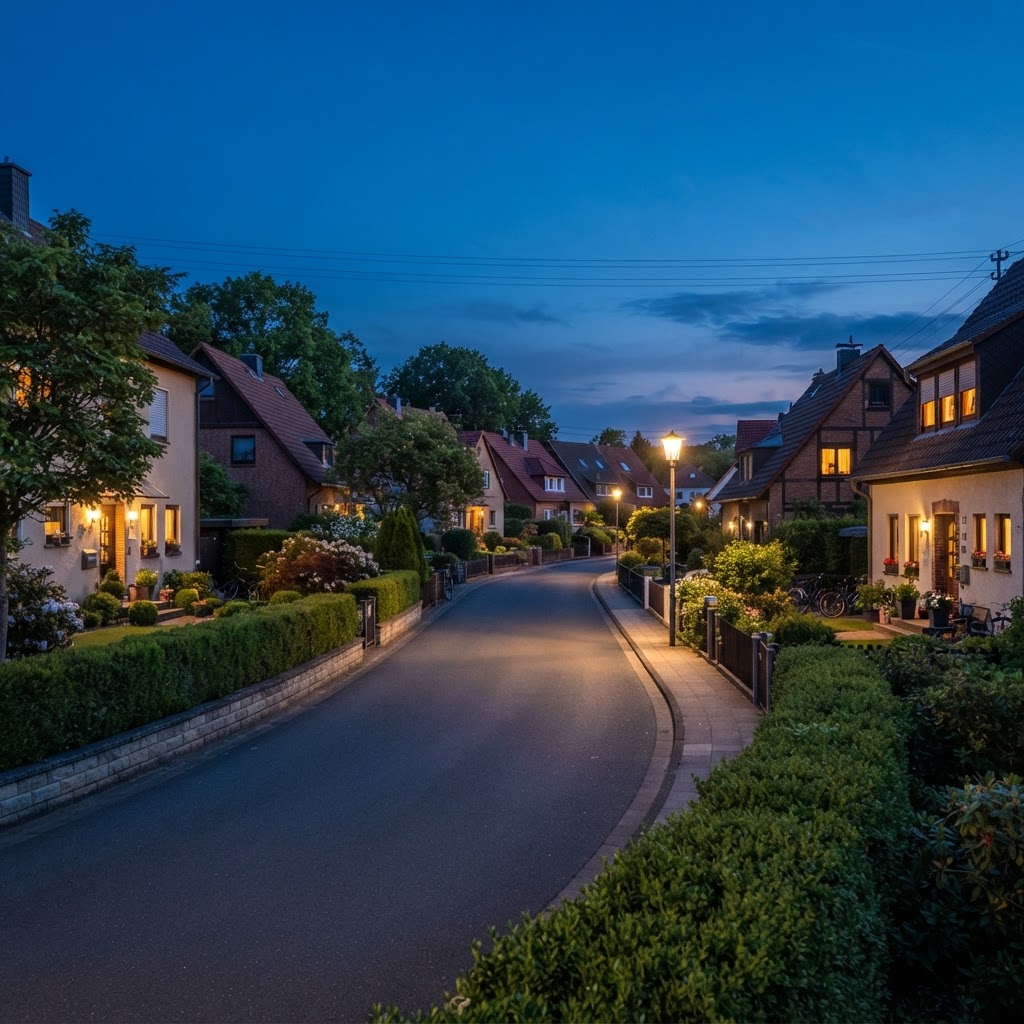
Symbolbild (KI-generiert) zur Veranschaulichung einer Wohnlage. Es zeigt keine konkrete Straße in Hürth und trifft keine Aussage über Preise oder Lagen.
Regionale Einordnung
Vier Punkte, die in Hürth vor der Entscheidung stehen.
Hürth liegt im Rhein-Erft-Kreis zwischen Köln und dem Erftland. Ob Wohnung oder Haus gekauft wird: Vier Fragen entscheiden darüber, welches Finanzierungskonzept trägt.
Die niedrigste Rate ist nicht automatisch das beste Konzept
Zwei Angebote mit derselben Rate können völlig verschiedene Darlehen sein. Verglichen wird bei gleicher Zinsbindung, gleicher Tilgung und gleicher Restschuld – sonst steht am Ende der Zinsbindung eine Zahl, die nicht zum Haushalt passt.
Die monatliche Belastung ist mehr als die Rate
Bei einer Wohnung kommt das Hausgeld hinzu, beim Haus die Instandhaltung. Dazu Grundsteuer, Versicherungen und Rücklagen. Diese Posten werden in der Haushaltsrechnung mitgeführt, weil sie jeden Monat anfallen – unabhängig davon, wie die Rate aussieht.
Quelle: § 28 WEG – Wirtschaftsplan und Hausgeld bei WohnungseigentumDie Tilgung ist die zweite Stellschraube
Wer heute höher tilgt, zahlt mehr im Monat und ist früher fertig. Wer niedriger tilgt, hat mehr Spielraum im Monat und eine höhere Restschuld am Ende der Zinsbindung. Diese Entscheidung lässt sich nur mit Blick auf beide Zahlen treffen.
Der Anschluss wird von Anfang an mitgerechnet
Der Vertrag endet nicht mit der Zinsbindung. Bindungsende, dann erwartete Restschuld und der Anschluss werden im Konzept mitgeführt. Nach zehn Jahren besteht bei einem Darlehen mit langer Zinsbindung ein Kündigungsrecht; die Einzelheiten stehen in den vertraglichen Regelungen.
Quelle: § 489 BGB – Kündigungsrecht des Darlehensnehmers
Konzeptvergleich
Dasselbe Darlehen, zwei Konzepte.
Beide Konzepte haben den gleichen Kreditbetrag und den gleichen Sollzins. Unterschiedlich ist die Anfangstilgung – und damit die Rate und die Restschuld nach zehn Jahren.
| Position | Konzept A | Konzept B |
|---|---|---|
| Darlehen (Rechengröße) | 300.000 € | 300.000 € |
| Sollzins (Rechengröße) | 3,6 % | 3,6 % |
| Anfangstilgung | 2,0 % | 3,0 % |
| Monatsrate im ersten Monat | 1.400,00 € | 1.650,00 € |
| Zinsanteil im ersten Monat | 900,00 € | 900,00 € |
| Tilgungsanteil im ersten Monat | 500,00 € | 750,00 € |
| Monatliche Differenz | 250,00 € mehr in Konzept B | 3.000,00 € im Jahr |
| Restschuld nach zehn Jahren | 227.907 € | 191.865 € |
| Sondertilgungsrecht | nach vertraglicher Vereinbarung, zum Beispiel jährlich fünf Prozent der Darlehenssumme | nach vertraglicher Vereinbarung |
Kontrollrechnung: 300.000 € × 5,6 % ÷ 12 = 1.400,00 € und 300.000 € × 6,6 % ÷ 12 = 1.650,00 €. Der Zinsanteil beträgt in beiden Konzepten 900,00 € im ersten Monat (300.000 € × 3,6 % ÷ 12), die Tilgungsanteile 500,00 € und 750,00 €. Die Differenz von 250,00 € im Monat ergibt 3.000,00 € im Jahr. Die Restschuld nach zehn Jahren ist mit derselben monatlichen Rechenmethode ermittelt wie in der Wissensseite Annuitätendarlehen: 227.907 € bei 2,0 Prozent und 191.865 € bei 3,0 Prozent Anfangstilgung. Sollzins und Tilgung sind Rechengrößen, keine Konditionsaussage.
Ablauf des Vergleichs
Wie ein Finanzierungskonzept entsteht.
Fünf Schritte, in denen aus Vorhaben und Haushalt ein Vergleich wird. Angebote werden erst gegenübergestellt, wenn die Bedingungen gleich sind.
- 01
Haushaltsrechnung zuerst
Einkommen, Verpflichtungen, laufende Kosten und Rücklagen ergeben die tragbare Belastung. Dieser Wert steht vor jeder Darlehenssumme.
- 02
Darlehensbedarf und Eigenkapital festlegen
Aus Kaufpreis, Nebenkosten und – beim Bestand – geplanten Maßnahmen entsteht der Bedarf. Eigenkapital senkt die Darlehenssumme und beeinflusst das Verhältnis von Darlehen zum angesetzten Wert.
- 03
Varianten unter gleichen Bedingungen rechnen
Gleiche Zinsbindung, gleiche Tilgung, gleicher Auszahlungszeitpunkt. Nur so sind zwei Angebote vergleichbar – und nur so ist erkennbar, welchen Unterschied eine höhere Tilgung tatsächlich macht.
- 04
Restschuld und Laufzeit vergleichen
Die Restschuld am Ende der Zinsbindung und die Gesamtlaufzeit stehen neben der Rate. Zwei Angebote mit ähnlicher Rate können hier weit auseinanderliegen.
- 05
Vertragsdetails prüfen und entscheiden
Sondertilgungsrecht, Bereitstellungszinsen und bereitstellungsfreie Zeit, Tilgungswechsel, Auszahlungsvoraussetzungen. Diese Punkte werden vor der Unterschrift durchgesprochen – nicht nach der ersten Rate.
Laufende Kosten
Was neben der Rate jeden Monat anfällt.
Die Rate ist der Kredit. Wohnen kostet zusätzlich. Vier Positionen gehören in dieselbe Rechnung – bei einer Wohnung andere als beim Haus.
Hausgeld bei einer Wohnung
Der Wirtschaftsplan weist das Hausgeld aus: umlagefähige Betriebskosten, Verwaltung und die Zuführung an die Erhaltungsrücklage. Bei einer Sonderumlage kommt ein Betrag hinzu, der nicht in der Rate steht.
Quelle: § 28 WEG – Wirtschaftsplan; § 19 Abs. 2 Nr. 4 WEG – ErhaltungsrücklageInstandhaltung beim Haus
Dach, Heizung, Fassade, Außenanlagen: Beim Haus trägt der Eigentümer die Erhaltung selbst. Eine monatliche Rücklage auf dem eigenen Konto macht diese Kosten planbar.
Grundsteuer und Versicherungen
Grundsteuer, Wohngebäudeversicherung und bei Vermietung weitere Posten laufen unabhängig vom Darlehen weiter. Sie werden mit dem tatsächlichen Jahresbetrag angesetzt, nicht geschätzt.
Rücklagen für Unvorhergesehenes
Ein Betrag, der nicht verplant ist. Er entscheidet darüber, ob eine Reparatur aus dem Monatsbudget oder aus einem neuen Kredit bezahlt wird.
Häufige Fragen
Fragen zur Finanzierung in Hürth.
Die Antworten nennen Grundlagen und Grenzen einer allgemeinen Auskunft. Eine Zusage zu Darlehen oder Konditionen entsteht daraus nicht.
Weil die Rate nur den Beginn zeigt. Zwei Angebote mit ähnlicher Rate können am Ende der Zinsbindung sehr unterschiedliche Restschulden haben. Verglichen werden deshalb Rate, Restschuld und Laufzeit gemeinsam – bei gleicher Zinsbindung und gleicher Tilgung.
Sie erhöht die Rate und senkt die Restschuld. Im Beispiel kostet ein Prozentpunkt mehr Tilgung 250,00 € im Monat und 3.000,00 € im Jahr; die Restschuld nach zehn Jahren sinkt von 227.907 € auf 191.865 €. Ob diese Mehrbelastung tragbar ist, entscheidet die Haushaltsrechnung.
Bei einer Wohnung fällt Hausgeld nach dem Wirtschaftsplan an, das Betriebskosten, Verwaltung und die Zuführung an die Erhaltungsrücklage umfasst. Beim Haus trägt der Eigentümer die Instandhaltung selbst und bildet dafür eine eigene Rücklage. Grundsteuer und Versicherungen fallen in beiden Fällen an.
Quelle: § 28 WEG – WirtschaftsplanAm besten beim Abschluss: Bindungsende und erwartete Restschuld werden im Konzept mitgeführt. So ist bekannt, welche Summe zu welchem Zeitpunkt neu finanziert wird. Bei einem Darlehen mit langer Zinsbindung besteht nach zehn Jahren ein Kündigungsrecht; die Einzelheiten stehen in den vertraglichen Regelungen.
Quelle: § 489 BGB – Kündigungsrecht des DarlehensnehmersIst ein Sondertilgungsrecht vereinbart, ist die Sondertilgung innerhalb dieses jährlichen Rahmens möglich. Ohne ein solches Recht gelten die gesetzlichen und vertraglichen Regelungen zur vorzeitigen Rückzahlung; eine Vorfälligkeitsentschädigung kann anfallen. Die Höchstgrenzen des § 502 Abs. 1 BGB gelten für Immobiliar-Verbraucherdarlehen, die Absätze 1 und 2 nicht für Allgemein-Verbraucherdarlehen (§ 502 Abs. 3 BGB).
Quelle: § 502 BGB – VorfälligkeitsentschädigungEinkommensnachweise, Nachweise über Eigenkapital, Aufstellung der bestehenden Verpflichtungen und die Objektunterlagen – bei der Wohnung zusätzlich Wirtschaftsplan und Jahresabrechnung, beim Haus Eckdaten zu Baujahr, Zustand und geplanten Maßnahmen.
Zwei bis drei genügen in der Regel: eine Variante mit niedrigerer Tilgung, eine mit höherer Tilgung und gegebenenfalls eine mit einem anderen Eigenkapitalanteil. Mehr Varianten erschweren die Entscheidung, ohne dass neue Informationen hinzukommen.
Ein Tilgungswechsel muss vertraglich vereinbart sein. Ob und zu welchen Bedingungen er möglich ist, steht im Darlehensvertrag. Wenn diese Möglichkeit wichtig ist, gehört sie in den Vergleich – sie ist ein Merkmal des Konzepts, nicht ein Zusatz nach der Unterschrift.
Ihr Ansprechpartner
Persönlich betreut, nicht weitergeleitet.
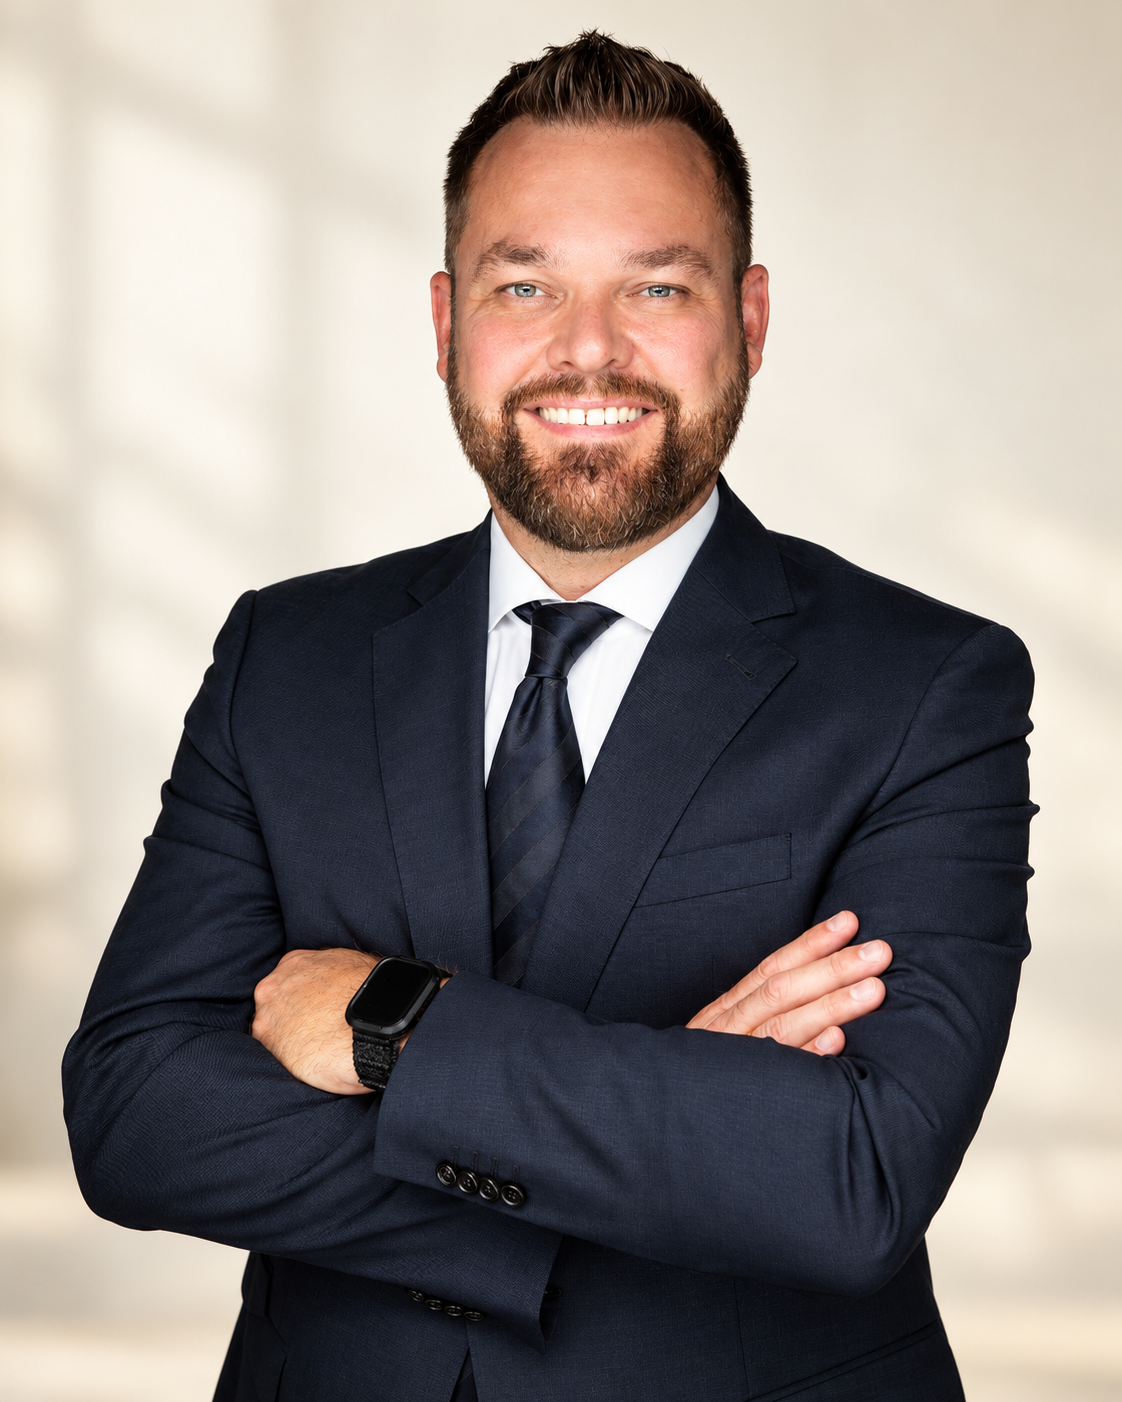
HypoFin24 begleitet Privatkunden bei der Immobilienfinanzierung und der Auswahl passender Versicherungslösungen. Die Beratung erfolgt persönlich durch Torben Affelski.
Für den Vergleich arbeiten wir mit einem Netz aus Finanzierungspartnern. Eine konkrete Partnerzahl veröffentlichen wir erst, wenn sie uns aktuell bestätigt vorliegt – bis dahin verzichten wir bewusst auf Zahlen.
HypoFin24 ist als Immobiliardarlehensvermittler nach § 34i GewO und als Versicherungsmakler nach § 34d GewO tätig. Die vollständigen Angaben zu Vermittlerstatus, Registernummern und Aufsichtsbehörde stehen im Impressum und in der Erstinformation; die Registereinträge werden derzeit gegen das Vermittlerregister geprüft.
Kontakt
Finanzierungskonzepte für Hürth vergleichen.
Zwei oder drei Varianten nebeneinander, mit Rate, Restschuld und Laufzeit: So wird aus Angeboten eine Entscheidung. Anfrage über das Formular oder Termin nach Vereinbarung.
- Telefon
- 02275 – 20 39 018
- info@hypofin24.de
Anfrage und Terminbuchung sind bestehende Funktionen des Unternehmensauftritts; es werden keine zusätzlichen Formulare verwendet. Die Anfrage trägt den Ort Hürth als Zuordnung.
Weitere Seiten in dieser Vorschau
Alle Verweise führen auf Seiten dieser geschützten Vorschau oder auf bestehende Adressen. Die Regionalseiten und die Fachseiten ergänzen einander.